
不少医院人士感叹“最近尤其艰难”,而这并非一朝一夕形成的困境。那么,究竟是什么让医院经营走到今天这一步?
外界常将原因归结为“年薪等人工成本暴涨”。但韩国研究团队对实际会计账本进行连续9年的拆解分析后发现,结论并不完全相同:拖累医院经营的关键因素另有所在。
延世大学朴俊英(预防医学教室)、金泰贤(保健大学院)、李相圭(融合保健医疗大学院)研究团队在《医院经营学会志》最新一期发表论文。研究纳入2016年至2024年连续9年无一缺漏提交财务报表的三级综合医院47家与综合医院206家,共计253家医院的会计资料追踪结果。在医院经营数据研究中,这类连续的单一均衡面板(Balanced Panel)研究并不多见;研究也力求尽可能剔除统计错觉。
原本盈利的医院,8年后全部转为亏损
医院以诊疗获得的收入(医疗收入)与支出的费用(医疗费用)之比,被称为“医疗成本率”。该比率超过100%,意味着支出高于收入,即出现亏损。
研究团队指出,该成本率从2016年的96.7%升至2024年的104.7%,相差8%p。原本盈利的医院经营由此转为亏损。
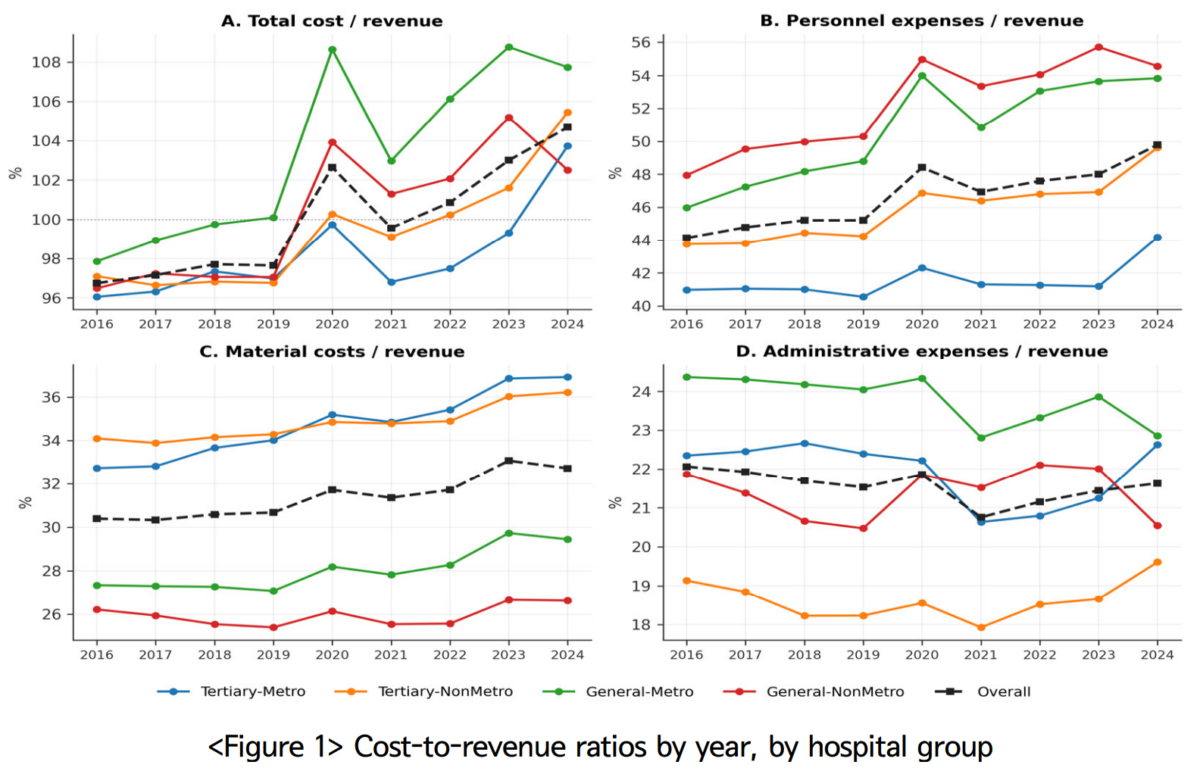
亏损出现的时间点——也就是成本率何时突破100%并开始亏损——因医院类型而异。最先转为亏损的是首都圈综合医院:自2019年起成本率超过100%,此后亏损幅度持续扩大。那些被认为“在首都圈应该很能赚钱”的医院,反而率先进入结构性亏损。
非首都圈三级综合医院与非首都圈综合医院则在其后一年、即2020年新冠疫情影响全面显现之际,开始进入亏损区间。
被认为规模最大、经营状况最好的首都圈三级综合医院,直到2023年仍守住盈利(+0.7%),但在2024年首次转为亏损(-3.7%)。
这相当于比其他医院晚了5年才“倒下”,但一旦失守,跌幅很大。仅一年间医疗利润率就下滑了-4.4%p。看似“最结实”的地方最晚动摇,却也开始以最快速度剧烈震荡。
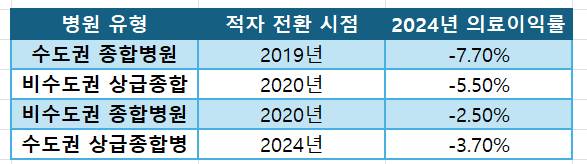
因此,2024年四个组别无一例外全部亏损,成为“韩国大型医院同时全部录得亏损的第一年”这一具有象征意义的时间点。
“因为工资”的通念,只对了一半
那么,究竟是什么在蚕食医院经营?
研究团队将医院支出细分为12个项目,并计算各项目相较医院收入(年均增长5.17%)的增速快了多少。
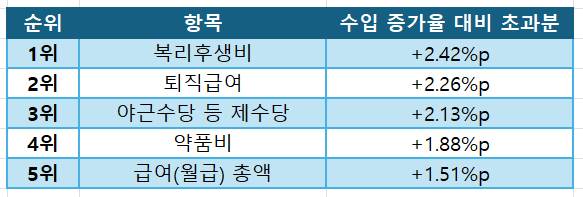
增速最快的是福利支出(+2.42%p)。其中包括四大社会保险(国民年金、健康保险、雇佣保险、工伤保险)的医院负担部分以及员工福利费用。这些都是依法规定、自动支出的成本。
退休给付(+2.26%p)与各类津贴(+2.13%p)亦是如此,属于医院短期内难以调节的项目。
相较之下,纯粹对应“年薪”的工资总额(+1.51%p)仅排第5。虽然也在增长,但增速低于医院难以控制的法定负担金。
另一个值得注意之处是,在政策讨论场合常被指为“成本上升主因”的“外包服务费”。该项目的增速反而低于医院收入增速。这与“外包让医院经营更困难”的通念不同。
即便从管理运营费整体来看,也并未大幅增加。“医院在管理费上挥霍无度”之类的批评,至少在这组统计中缺乏支撑。
药费也不容小觑
蚕食医院经营的并非只有人工成本相关项目。药费,也就是药品费,同样占了相当比重。在医院材料费中,药品费增速尤为突出,年均增长7.05%。
其中,首都圈三级综合医院的增速最高,年均达7.7%。考虑到医院规模越大重症患者越多、重症患者越可能使用高价药物,这一结果在一定程度上也在预期之内。
问题在于,这部分药费上涨是否被充分反映到医院收取的诊疗费(收费标准)中。研究团队指出,在本次调查期间,这种反映可能并不充分。
过去,医院可以从制药企业以较低价格购入药品,再按公告价向患者与健康保险申报,通过“药价差额(药价利润)”获得可观收益。然而,1999年引入“实际交易价偿付制”后,医院必须按实际购入价格申报。也就是说,10,000韩元购入的药只能获得10,000韩元补偿,药品本身的利润为“0韩元”。
也就是说,药价越高、药品费在销售中的占比越大,医院总营收(分母)会增加,但药品的保管与库存管理、冷链运输、调剂及给药管理、报废损失、应收账款风险等间接成本也会同步上升。药品本身不产生利润,而管理费等间接成本却构成医院运营成本(成本),从而形成拉低营收收益率(推高成本率)的结构。
“平均值都这样了,不是还行吗”——看起来像是这样
这里有一个常见误区:“平均-4.7%,是不是少数几家特别差的医院把平均值拉下去了?”但将253家医院按成绩排序,观察正中间的医院(中位数),其利润率也为-3.2%。也就是说,并非“少数情况严重导致平均值看起来很差”,而是“超过一半的医院本来就处于亏损”。
更醒目的是表现较好的医院也并不宽裕。位于前25%的医院——也就是253家中经营状况最好的那一档——利润率也仅为+1.5%。这意味着,即便是相对经营不错的医院,余裕也十分有限。与其说是“有的医院困难、有的医院还行”,不如说是“多数医院困难,而能扛住的那一档也只是勉强支撑”。
这项研究未能呈现的,以及可能被忽视的
当然,这项研究也有弱点。研究团队自身承认了三项局限,其中第二点尤其值得关注。
本次调查仅以2016年至2024年“连续9年都存续”的医院为对象。换言之,其间已经关门的医院,起初就未被纳入统计。
也就是说,我们现在看到的-4.7%这一数字,是“至少坚持到最后的医院”的成绩单。若将已经倒下、从统计中消失的医院也纳入,医院行业的实际体感危机可能比这一数字更糟。
另外,本研究只观察了纯粹由诊疗带来的收入与支出。停车场租金或政府补助金等非诊疗收入并未包含在内。
但这种“非诊疗收入”实际上发挥着不小作用。2021年医院最终利润率曾短暂改善,并非经营能力提升,而是因为新冠疫情期间政府补助金大量流入。
而在2023年,补助金一中断,利润率便再次下滑。政府支持这台“氧气机”一撤,原本的亏损体质随即暴露无遗。
那么,该怎么做
到这里,一个问题自然会出现:“那么解决方案是什么?”
数据指向的方向相对清晰。
第一,如果要调整收费标准,与其“整体普涨”,不如将药品费等实际推高成本率的项目精准纳入反映,效果可能更大。
第二,人工成本对策与其纠结“工资怎么办”,不如从政府层面思考如何缓解医院无法自行调整的法定社会保险费负担,这看起来更具现实操作性。
第三,“医院在管理费上挥霍无度”这类熟悉的批评,在本次数据面前站不住脚。管理费并未明显增加,能够挤出的空间本就不大。
归根结底,这篇论文传递的信息可以概括为一点:若为了寻找医院亏损的“元凶”只盯着“年薪”或“管理费”,反而会错过真正的问题。真正的关键在于医院与政府都难以仅凭一方力量触及的结构性项目——法定社会保险费与药价。
另一方面,这也是首次用最新数据、以最精密的方式,确认此前仅零散被提及的医院行业危机具有结构性与全方位特征的证据。
另外,该论文题为《韩国三级综合医院及综合医院的成本结构与盈利能力:2016~2024年均衡财务面板分析(Cost Structure and Profitability of Korean Tertiary and General Hospitals: A Balanced Financial Panel Analysis 2016~2024)》。