
Que los hospitales repitan que «últimamente se hace especialmente duro» no es algo nuevo. La pregunta es qué está tensando, exactamente, las cuentas de los centros.
Se suele apuntar al «fuerte aumento de los costes laborales, como los sueldos anuales». Sin embargo, el análisis de un equipo de investigación surcoreano, que ha revisado nada menos que nueve años de libros contables, señala otro foco. Había un factor distinto que, en la práctica, estaba lastrando los resultados.
El equipo de Park Jun-young (Departamento de Medicina Preventiva), Kim Tae-hyun (Escuela de Salud Pública) y Lee Sang-gyu (Escuela de Posgrado de Salud y Atención Sanitaria Convergente) de la Universidad Yonsei ha publicado un artículo en el último número de 《Journal of Hospital Management》. El trabajo sigue los datos contables de 253 hospitales —47 hospitales terciarios y 206 hospitales generales— que presentaron estados financieros sin faltar ni un solo año durante los nueve ejercicios comprendidos entre 2016 y 2024. Este tipo de estudio con panel equilibrado (Balanced Panel) continuo y de una sola cohorte es poco habitual en los datos de gestión hospitalaria. También destaca el esfuerzo por minimizar al máximo los sesgos estadísticos.
Hospitales que estaban en beneficios, todos en pérdidas ocho años después
La proporción entre lo que un hospital ingresa por la asistencia (ingresos médicos) y lo que gasta (costes médicos) se denomina «ratio de coste médico» (medical cost ratio). Si supera el 100%, significa que se gasta más de lo que se ingresa. Es decir, pérdidas.
Según el equipo investigador, este ratio subió del 96,7% en 2016 al 104,7% en 2024. Son 8 puntos porcentuales de diferencia. La economía hospitalaria, que estaba en superávit, pasó a números rojos.
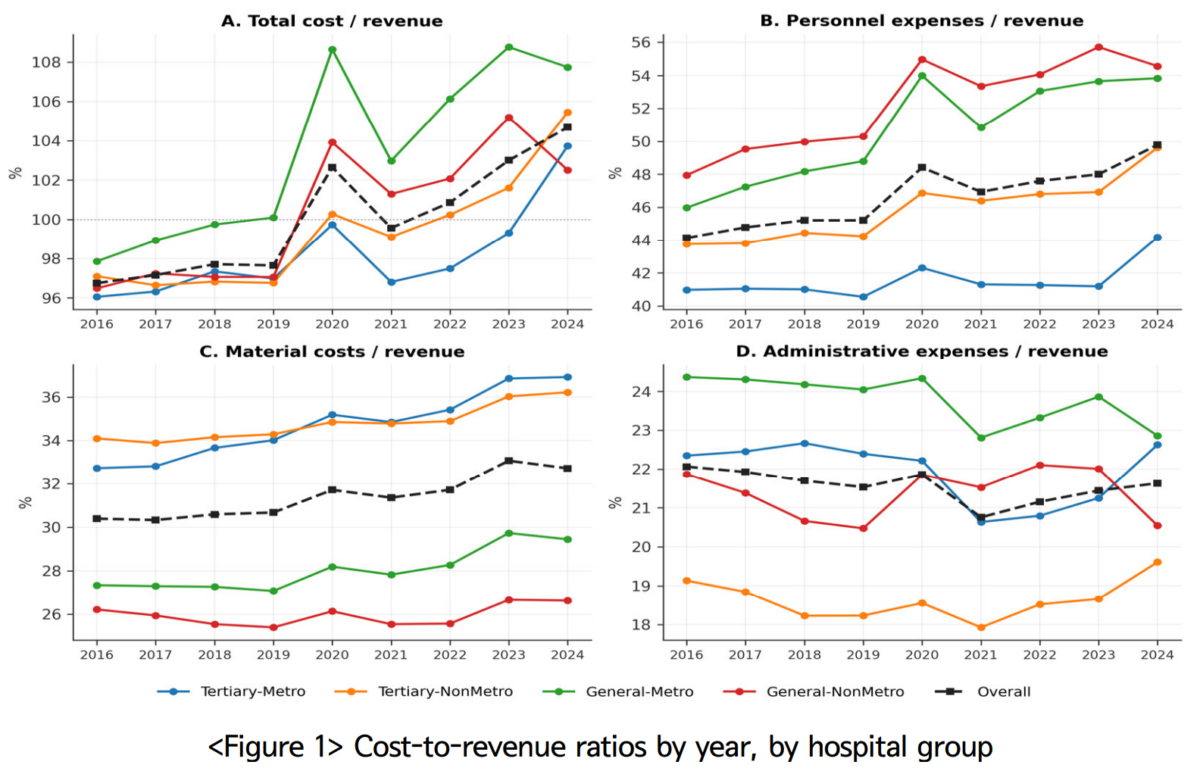
El punto de inflexión —cuándo el ratio superó el 100% y comenzaron los números rojos— varió según el tipo de hospital. Los primeros en entrar en pérdidas fueron los hospitales generales del área metropolitana. Ocurrió a partir de 2019. El ratio superó el 100% y, desde entonces, no hizo más que aumentar. Los centros que muchos daban por «ganadores» por estar en el área metropolitana fueron, en realidad, los primeros en caer en pérdidas estructurales.
Los hospitales terciarios fuera del área metropolitana y los hospitales generales fuera del área metropolitana entraron en zona de pérdidas un año después, en 2020, cuando el impacto de la covid-19 empezó a hacerse pleno.
Los hospitales terciarios del área metropolitana, considerados los de mayor tamaño y mejor situación, mantuvieron beneficios hasta 2023 (+0,7%), pero en 2024 pasaron por primera vez a pérdidas (-3,7%).
En otras palabras, cayeron cinco años más tarde que el resto, pero, una vez cayeron, el descenso fue pronunciado. En solo un año, el margen de beneficio médico se desplomó nada menos que -4,4%p. El lugar que «parecía más sólido» fue el último en tambalearse, pero lo hizo de forma más abrupta.
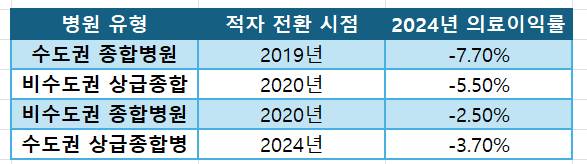
Así, 2024 cerró con pérdidas en los cuatro grupos sin excepción. En la práctica, se convirtió en un hito: «el primer año en que todos los grandes hospitales de la República de Corea registraron pérdidas al mismo tiempo».
La idea de que «es por los sueldos» solo acierta a medias
Entonces, ¿qué ha ido erosionando la economía hospitalaria?
El equipo investigador desglosó el gasto hospitalario en 12 partidas y calculó cuánto más rápido creció cada una respecto a los ingresos del hospital (que aumentaron a una media anual del 5,17%).
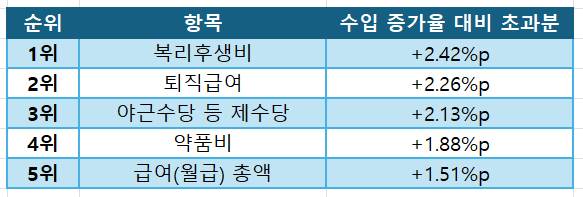
La partida que más rápido creció fue la de prestaciones sociales (+2,42%p). Incluye la parte a cargo del hospital de los cuatro seguros sociales (pensión nacional, seguro de salud, seguro de empleo y seguro de accidentes laborales) y los gastos de bienestar del personal. Es dinero que sale automáticamente en la cuantía fijada por ley.
Lo mismo ocurre con las prestaciones por jubilación (+2,26%p) y los distintos complementos(+2,13%p). Son partidas que el hospital difícilmente puede ajustar a corto plazo.
En cambio, el total de salarios que corresponde estrictamente al «sueldo anual» (+1,51%p) ocupó el quinto lugar. Creció, sí, pero a un ritmo menor que las cargas legales que el hospital no puede controlar.
Otro punto llamativo es el de los «gastos de servicios externalizados», a menudo señalados en los debates de política sanitaria como «principal culpable» del aumento de costes. Esta partida, en realidad, creció más lentamente que los propios ingresos hospitalarios. Es un resultado distinto de la idea extendida de que «la externalización complica la economía del hospital».
Tampoco aumentó de forma significativa el conjunto de los gastos de administración y operación. La crítica de que «los hospitales despilfarran en gastos de gestión» no queda respaldada, al menos, por estas estadísticas
El coste de los medicamentos tampoco fue menor
Lo que erosionó la economía hospitalaria no fueron solo las partidas vinculadas al personal. El coste de los medicamentos —es decir, el gasto farmacéutico— también tuvo un papel relevante. Dentro de los costes de materiales del hospital, el gasto farmacéutico creció a una media anual del 7,05%, un ritmo especialmente alto.
En particular, el crecimiento fue más pronunciado en los hospitales terciarios del área metropolitana, con una media anual del 7,7%. Teniendo en cuenta que los hospitales más grandes atienden a más pacientes graves y que los pacientes graves suelen requerir fármacos más caros, es un resultado hasta cierto punto previsible.
La cuestión es si ese aumento del coste de los medicamentos se reflejó adecuadamente en las tarifas asistenciales (los precios regulados) que reciben los hospitales. El equipo investigador planteó la posibilidad de que, durante el periodo analizado, esa traslación no haya sido suficiente.
En el pasado, los hospitales podían comprar medicamentos a las farmacéuticas a un precio más bajo y facturar a pacientes y al seguro de salud al precio oficial, obteniendo grandes beneficios mediante la «diferencia de precio del medicamento (margen farmacéutico)». Sin embargo, con la introducción en 1999 del «sistema de reembolso por precio de transacción real», los hospitales deben facturar exactamente el precio al que compraron el fármaco. Es decir, si compran un medicamento por 10.000 wones, solo se les reembolsa 10.000 wones, por lo que el margen del medicamento en sí es de «0 wones».
En otras palabras, cuanto más sube el precio de los medicamentos y mayor es el peso del gasto farmacéutico en las ventas, más aumenta la facturación total del hospital (el denominador), pero también crecen los costes indirectos: almacenamiento y gestión de inventario, transporte refrigerado, preparación y control de dispensación y administración, pérdidas por destrucción, riesgo de impagos, etc. No se genera beneficio en el medicamento en sí, pero los costes indirectos —como los de gestión— sí se convierten en costes operativos (coste) del hospital, lo que empeora la rentabilidad sobre ventas (ratio de coste).
Puede parecer que «si la media es esa, no está tan mal», pero
Aquí hay un error de percepción frecuente. Pensar que «si la media es -4,7%, quizá unos pocos hospitales que van muy mal la han hundido». Pero incluso si se ordenan los 253 hospitales por resultados y se mira el hospital exactamente en el centro (la mediana), el margen era del -3,2%. Es decir, no es que «unos pocos estén muy mal y por eso la media parece peor», sino que «más de la mitad de los hospitales ya están en pérdidas».
Aún más llamativa es la situación de los hospitales del grupo con mejores resultados. Incluso el 25% superior —es decir, los hospitales que están en el tramo más favorable entre los 253— apenas alcanzó un margen del +1,5%. En otras palabras, incluso un hospital que funciona razonablemente bien tiene un margen mínimo. No es un panorama de «unos hospitales lo pasan mal y otros están bien», sino más bien de «la mayoría lo pasa mal y hasta los que aguantan mejor apenas aguantan».
Lo que este estudio no puede mostrar y lo que quizá se esté pasando por alto
Por supuesto, este estudio también tiene puntos débiles. El propio equipo reconoció tres limitaciones, y la segunda merece especial atención.
Esta investigación solo incluyó hospitales que «sobrevivieron durante los nueve años» entre 2016 y 2024. Dicho de otro modo, los hospitales que cerraron en ese periodo ni siquiera aparecen en estas estadísticas.
Es decir, la cifra de -4,7% que vemos ahora es el boletín de notas de «los hospitales que, aun así, resistieron hasta el final». Si se añadieran los hospitales que ya cayeron y quedaron fuera de la estadística, es posible que la crisis percibida en el sector hospitalario sea peor que este número.
Además, este estudio analizó únicamente el dinero ingresado y gastado por la asistencia clínica. No incluyó ingresos no asistenciales, como el alquiler de aparcamientos o las subvenciones públicas.
Sin embargo, estos «ingresos no asistenciales» desempeñan un papel nada desdeñable. En 2021 hubo un repunte puntual del margen final de beneficios de los hospitales, pero no fue porque mejoraran su desempeño, sino porque entraron cuantiosas ayudas públicas por la covid-19.
Y en 2023, en cuanto se cortaron esas ayudas, el margen volvió a desplomarse. Al retirar el respirador de oxígeno de las subvenciones públicas, quedó al descubierto la tendencia estructural a las pérdidas.
Entonces, ¿qué hay que hacer y cómo?
A estas alturas, la pregunta es previsible: «¿cuál es la solución?»
La dirección que señalan los datos es relativamente clara.
Primero, si se van a retocar las tarifas, parece más eficaz que, en lugar de «subirlo todo en general», se reflejen de forma selectiva las partidas que realmente han empujado al alza el ratio de coste, como el gasto farmacéutico.
Segundo, en materia de costes laborales, más que preguntarse «qué hacer con los sueldos», parece una carta más realista abordar, a nivel gubernamental, cómo aliviar la carga de las cotizaciones obligatorias a los seguros sociales que el hospital no puede modificar.
Tercero, la crítica habitual de que «los hospitales despilfarran en gastos de gestión» pierde fuerza con estos datos. Los gastos de gestión ya no están aumentando de forma significativa, por lo que hay poco margen para recortar ahí.
En última instancia, el mensaje del artículo puede resumirse en una idea: si se busca al culpable de las pérdidas hospitalarias fijándose solo en el «sueldo anual» o en los «gastos de gestión», se corre el riesgo de pasar por alto el problema real. Los verdaderos responsables son partidas estructurales difíciles de abordar solo con la fuerza de una de las partes —ni el hospital ni el Gobierno—: las cotizaciones obligatorias a los seguros sociales y el precio de los medicamentos.
Por otro lado, también constituye la primera evidencia que confirma, con los datos más recientes y con la mayor precisión, que la crisis hospitalaria —hasta ahora conocida solo de forma fragmentaria— es estructural y de amplio alcance.
El título del artículo es «Estructura de costes y rentabilidad de los hospitales terciarios y generales de Corea: análisis de panel contable equilibrado 2016~2024 (Cost Structure and Profitability of Korean Tertiary and General Hospitals: A Balanced Financial Panel Analysis 2016~2024)».