
قول المستشفيات إنها «تواجه صعوبة استثنائية هذه الأيام» ليس حديث اليوم أو الأمس. لكن ما الذي يجعل إدارة المستشفى أكثر تعقيداً على وجه الدقة؟
يشيع الاعتقاد بأن السبب هو «الارتفاع الحاد في تكاليف العمالة مثل الرواتب السنوية»، لكن نتائج تحليل فريق بحثي كوري فحص دفاتر الحسابات الفعلية على مدى 9 سنوات جاءت مختلفة قليلاً. إذ تبيّن أن ما يقيّد المستشفيات كان شيئاً آخر.
نشر فريق بحثي من جامعة يونسي، يضم بارك جون-يونغ (قسم الطب الوقائي) وكيم تاي-هيون (كلية الدراسات العليا للصحة العامة) ولي سانغ-غيو (كلية الدراسات العليا للصحة والرعاية الطبية التقاربية)، ورقة بحثية لافتة في العدد الأحدث من 《مجلة جمعية إدارة المستشفيات》. وتضم الورقة نتائج تتبّع بيانات محاسبية لـ253 مستشفى، تشمل 47 مستشفى جامعياً من الفئة العليا و206 مستشفيات عامة، قدّمت جميعها قوائمها المالية دون انقطاع طوال 9 سنوات من 2016 إلى 2024. وتُعد دراسات «لوحة متوازنة» (Balanced Panel) متصلة ومفردة بهذا الشكل نادرة في بيانات إدارة المستشفيات. كما يبرز فيها السعي إلى تقليل التشوّهات الإحصائية إلى أقصى حد.
مستشفيات كانت رابحة… تتحول جميعها إلى العجز خلال 8 سنوات
تُسمّى نسبة ما تنفقه المستشفى (التكاليف الطبية) إلى ما تكسبه من تقديم الرعاية (الإيرادات الطبية) «معدل تكلفة الرعاية الطبية». وإذا تجاوزت هذه النسبة 100% فهذا يعني أن الإنفاق أكبر من الدخل، أي عجز.
وبحسب الفريق البحثي، ارتفع هذا المعدل من 96.7% في 2016 إلى 104.7% في 2024، بزيادة قدرها 8 نقاط مئوية. أي إن إدارة المستشفيات التي كانت تحقق فائضاً تحولت إلى العجز.
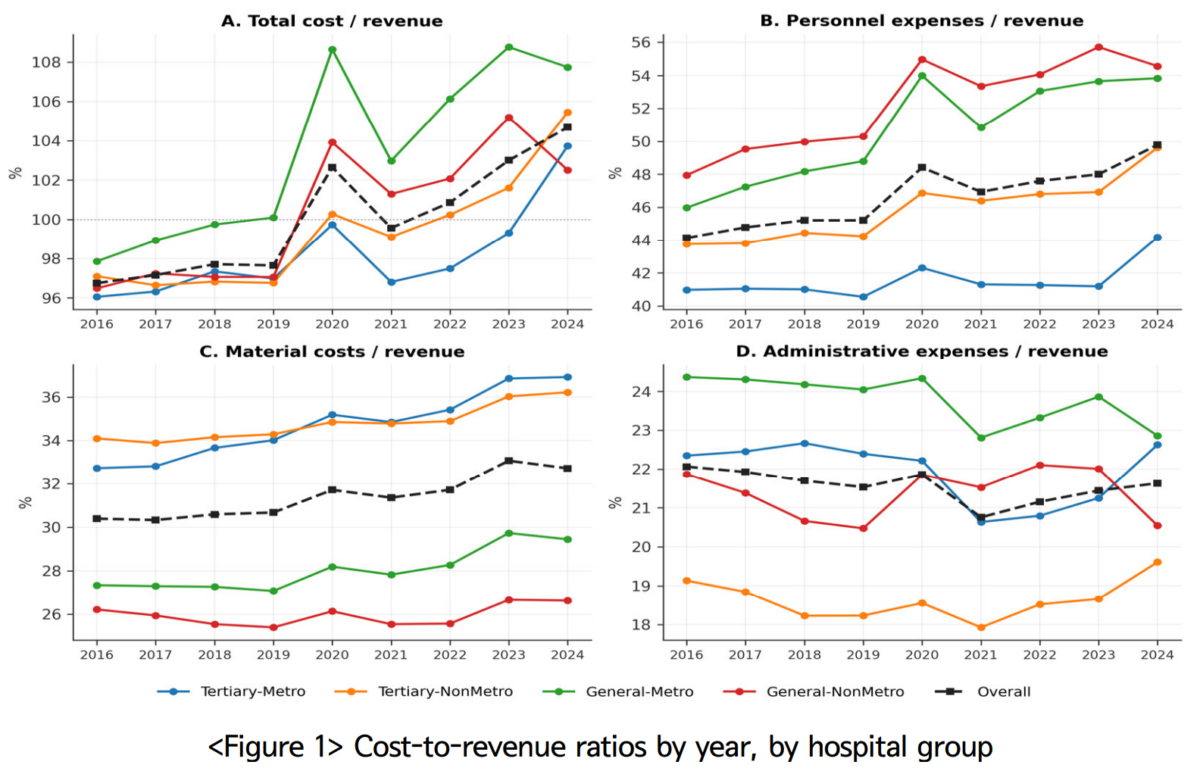
اختلف توقيت التحول إلى العجز—أي منذ متى تجاوز معدل التكلفة 100% وبدأت الخسائر—بحسب نوع المستشفى. وكانت أول من دخل العجز هي المستشفيات العامة في منطقة العاصمة، بدءاً من 2019. إذ تجاوز معدل التكلفة 100% ثم واصل الارتفاع. وبذلك كانت الجهات التي اعتقدت أن «المستشفيات في منطقة العاصمة لا بد أنها تجني المال» هي أول من دخل عجزاً هيكلياً.
أما المستشفيات الجامعية من الفئة العليا خارج منطقة العاصمة والمستشفيات العامة خارجها، فقد دخلت نطاق العجز بعد ذلك بعام واحد في 2020، مع بدء تبلور تداعيات كوفيد-19 بشكل كامل.
وحافظت المستشفيات الجامعية من الفئة العليا في منطقة العاصمة—التي يُنظر إليها على أنها الأكبر حجماً والأفضل حالاً—على فائض حتى 2023 (+0.7%)، قبل أن تتحول لأول مرة إلى العجز في 2024 (-3.7%).
وبذلك انهارت بعد غيرها بخمس سنوات، لكن الهبوط كان حاداً بمجرد حدوثه. ففي عام واحد فقط تراجع هامش الربح الطبي بمقدار -4.4 نقطة مئوية. المكان الذي بدا «الأكثر متانة» اهتز أخيراً، لكن بوتيرة هي الأسرع.
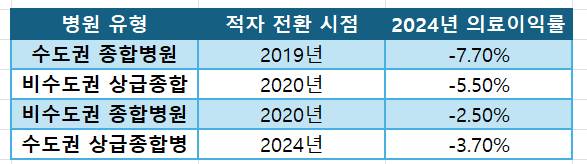
وبناء على ذلك، سجّلت المجموعات الأربع كلها عجزاً في 2024 دون استثناء. وبات ذلك عاماً رمزياً باعتباره «أول عام تسجل فيه جميع المستشفيات الكبرى في جمهورية كوريا العجز في الوقت نفسه».
مقولة «بسبب الرواتب» صحيحة… إلى النصف فقط
فما الذي التهم ميزانيات المستشفيات إذن؟
قسّم الفريق البحثي إنفاق المستشفيات إلى 12 بنداً تفصيلياً، ثم حسب مدى سرعة نمو كل بند مقارنة بنمو دخل المستشفيات (الذي نما بمتوسط سنوي قدره 5.17%).
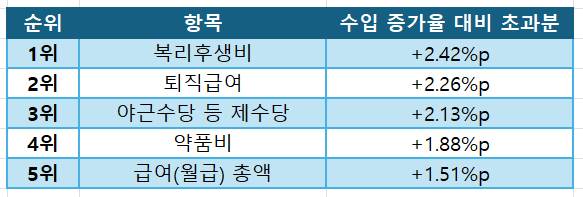
أسرع البنود نمواً كان تكاليف المزايا والرفاه (+2.42 نقطة مئوية). ويشمل ذلك حصة المستشفى من «التأمينات الاجتماعية الأربع» (المعاش الوطني، التأمين الصحي، تأمين التوظيف، وتأمين إصابات العمل) إضافة إلى نفقات رفاه الموظفين. وهي مبالغ تُدفع تلقائياً وفق ما يحدده القانون.
وينطبق الأمر نفسه على مكافآت نهاية الخدمة (+2.26 نقطة مئوية) ومختلف البدلات(+2.13 نقطة مئوية)، وهي بنود يصعب على المستشفى ضبطها خلال فترة قصيرة.
في المقابل، جاء إجمالي الأجور الذي يطابق «الراتب السنوي» بالمعنى الضيق (+1.51 نقطة مئوية) في المرتبة الخامسة. فقد ارتفع بالفعل، لكن بوتيرة أبطأ من الأعباء القانونية التي يصعب على المستشفى التحكم بها.
ومن النقاط اللافتة أيضاً بند «تكاليف الاستعانة بمصادر خارجية»، الذي كثيراً ما يُشار إليه في ساحات النقاشات السياسية باعتباره «المتهم الرئيسي» في زيادة التكاليف. غير أن هذا البند نما بوتيرة أبطأ حتى من نمو دخل المستشفيات. وهي نتيجة تختلف عن الاعتقاد الشائع بأن «الاستعانة بمصادر خارجية تجعل إدارة المستشفى أكثر صعوبة».
كما أن إجمالي تكاليف الإدارة والتشغيل لم يرتفع كثيراً. وبالتالي فإن الانتقادات من نوع «المستشفيات تنفق بإسراف على المصاريف الإدارية» لا تسندها هذه الإحصاءات، على الأقل.
تكلفة الأدوية لم تكن بسيطة
لم تكن البنود المرتبطة بالعمالة وحدها هي التي استنزفت ميزانيات المستشفيات. فقد لعبت تكلفة الأدوية—أي مصروفات الأدوية—دوراً أيضاً. إذ كان معدل نمو مصروفات الأدوية ضمن تكاليف المواد التي تتحملها المستشفيات سريعاً بشكل لافت، بمتوسط سنوي بلغ 7.05%.
وكانت الوتيرة الأكثر حدة في المستشفيات الجامعية من الفئة العليا في منطقة العاصمة، بمتوسط سنوي 7.7%. ومع أخذ حقيقة أن المستشفيات الأكبر تستقبل حالات أشد خطورة، وأن الحالات الأشد غالباً ما تتطلب أدوية أغلى ثمناً، تبدو هذه النتيجة متوقعة إلى حد ما.
لكن السؤال هو: هل انعكس هذا الارتفاع في تكلفة الأدوية بشكل مناسب على رسوم العلاج التي تتقاضاها المستشفيات (التعرفة/السعر)؟ وأشار الفريق البحثي إلى احتمال أن هذا الانعكاس لم يكن كافياً خلال فترة الدراسة.
في السابق، كان بإمكان المستشفيات شراء الأدوية بسعر منخفض من شركات الأدوية ثم تحصيلها من المرضى ومن التأمين الصحي وفق السعر المُعلن، محققة أرباحاً كبيرة عبر «فارق سعر الدواء (هامش سعر الدواء)». لكن مع إدخال «نظام السداد بسعر المعاملة الفعلية» في 1999، بات على المستشفيات تحصيل قيمة الدواء وفق سعر الشراء الفعلي. أي إن الدواء الذي يُشترى بـ10,000원 يُعوَّض بـ10,000원 فقط، وبالتالي يصبح هامش الربح من الدواء نفسه «0원».
أي أنه كلما ارتفع سعر الدواء وكبرت حصة مبيعات الأدوية ضمن إجمالي المبيعات، زاد إجمالي مبيعات المستشفى (المقام)، لكن التكاليف غير المباشرة ترتفع معها أيضاً، مثل حفظ الأدوية وإدارة المخزون، والنقل المبرد، وإدارة التحضير والصرف وإعطاء الدواء، وخسائر الإتلاف، ومخاطر الديون غير المحصلة. لا يتولد ربح من الدواء نفسه، لكن المصاريف غير المباشرة مثل تكاليف الإدارة تُحتسب ضمن تكاليف تشغيل المستشفى (التكلفة)، ما يفاقم تدهور هامش الربحية مقابل المبيعات (معدل التكلفة).
قد يظن البعض: «إذا كان المتوسط بهذا القدر فالأمر ليس سيئاً»… لكن
هنا يقع كثيرون في خطأ شائع: «إذا كان المتوسط -4.7% فربما عدد قليل من المستشفيات الضعيفة هو من سحب المتوسط إلى الأسفل». لكن حتى عند ترتيب المستشفيات الـ253 حسب الأداء والنظر إلى المستشفى الواقع في المنتصف تماماً (الوسيط)، كان هامش الربح -3.2%. أي إن المسألة ليست «قلة شديدة السوء تجعل المتوسط يبدو أسوأ»، بل تعني أن «أكثر من نصف المستشفيات تعاني العجز أساساً».
والأكثر لفتاً هو وضع المستشفيات ذات الأداء الجيد. فحتى أعلى 25%—أي الشريحة الأفضل حالاً ضمن 253 مستشفى—لم يتجاوز هامش الربح +1.5%. وهذا يعني أن حتى المستشفيات التي تعمل بشكل جيد لا تملك سوى هامش ضئيل للغاية. الصورة ليست «بعض المستشفيات متعبة وبعضها بخير»، بل أقرب إلى «الغالبية متعبة، وحتى من يصمد بالكاد يصمد».
ما لا تُظهره هذه الدراسة… وما قد تكون تغفله
بالطبع، لهذه الدراسة نقاط ضعف أيضاً. وقد أقر الفريق البحثي بنفسه بثلاثة قيود، ويُعد القيد الثاني منها جديراً بالملاحظة على وجه الخصوص.
اقتصرت هذه الدراسة على المستشفيات التي «بقيت على قيد العمل طوال 9 سنوات» من 2016 إلى 2024. وبعبارة أخرى، فإن المستشفيات التي أغلقت أبوابها خلال تلك الفترة لم تدخل هذه الإحصاءات من الأساس.
أي إن الرقم -4.7% الذي نراه الآن هو بطاقة أداء «المستشفيات التي صمدت حتى النهاية». وإذا أُضيفت المستشفيات التي انهارت وخرجت من الإحصاء، فقد تكون الأزمة التي يشعر بها قطاع المستشفيات في الواقع أسوأ من هذا الرقم.
وثمة نقطة أخرى: هذه الدراسة نظرت فقط إلى الأموال التي تُجنى وتُصرف من الرعاية الطبية نفسها. ولم تشمل الإيرادات غير المرتبطة بالعلاج، مثل إيجارات مواقف السيارات أو الإعانات الحكومية.
لكن هذه «الإيرادات غير العلاجية» تؤدي دوراً أكبر مما يبدو. ففي 2021 تحسن هامش الربح النهائي للمستشفيات لفترة وجيزة، ولم يكن ذلك بسبب تحسن الأداء، بل لأن دعم الحكومة لكوفيد-19 تدفق بسخاء.
وفي 2023، ما إن توقف ذلك الدعم حتى تراجع هامش الربح مجدداً. وكأنما كُشف العجز البنيوي الأصلي فور نزع جهاز التنفس الاصطناعي المتمثل في الدعم الحكومي.
إذن، ما الذي ينبغي فعله وكيف؟
سؤال متوقع في هذه المرحلة: «إذن ما الحل؟»
الاتجاه الذي تشير إليه البيانات يبدو واضحاً نسبياً.
أولاً، إذا كان لا بد من تعديل التعرفة، فسيكون أكثر فاعلية من «رفعها للجميع بشكل عام» أن يُعكس تحديداً أثر البنود التي دفعت معدل التكلفة إلى الأعلى فعلياً، مثل مصروفات الأدوية.
ثانياً، في ما يتعلق بتكاليف العمالة، تبدو الورقة الأكثر واقعية ليست «ماذا نفعل بالرواتب»، بل كيف يمكن على مستوى الحكومة تخفيف عبء أقساط التأمينات الاجتماعية القانونية التي لا تستطيع المستشفيات التحكم بها.
ثالثاً، الانتقاد المألوف من نوع «المستشفيات تنفق بإسراف على المصاريف الإدارية» يفقد زخمه أمام هذه البيانات. فالمصاريف الإدارية لا ترتفع كثيراً بالفعل، ما يعني أن هامش التقشف الممكن هناك محدود.
في النهاية، يمكن تلخيص رسالة هذه الورقة في نقطة واحدة: البحث عن «الراتب السنوي» أو «المصاريف الإدارية» وحدهما بوصفهما سبب عجز المستشفيات قد يؤدي إلى تفويت المشكلة الحقيقية. فالمتهم الحقيقي هو بنود هيكلية يصعب على المستشفيات أو الحكومة وحدها التعامل معها بقوة طرف واحد، وهي أقساط التأمينات الاجتماعية القانونية وأسعار الأدوية.
ومن زاوية أخرى، تُعد هذه الدراسة أيضاً أول دليل يؤكد بأحدث البيانات وأكثرها دقة أن أزمة قطاع المستشفيات—التي كانت تُعرف حتى الآن بشكل متقطع—هي أزمة هيكلية وشاملة وعلى نطاق واسع.
وعنوان هذه الورقة هو: «هيكل التكاليف والربحية في المستشفيات الجامعية من الفئة العليا والمستشفيات العامة في كوريا: تحليل لوحة مالية محاسبية متوازنة 2016~2024 (Cost Structure and Profitability of Korean Tertiary and General Hospitals: A Balanced Financial Panel Analysis 2016~2024)».