
“Akhir-akhir ini terasa sangat berat,” keluh kalangan rumah sakit—bukan cerita baru. Namun, apa sebenarnya yang membuat pengelolaan keuangan rumah sakit kian sulit?
Selama ini, penjelasan yang paling sering muncul adalah “lonjakan tajam biaya tenaga kerja seperti gaji tahunan”. Namun, analisis tim peneliti di Korea yang menelusuri buku besar selama sembilan tahun menunjukkan gambaran yang agak berbeda. Ada faktor lain yang justru lebih dominan menekan kinerja keuangan.
Tim peneliti yang dipimpin Park Jun-young (Departemen Kedokteran Pencegahan) dari Universitas Yonsei, bersama Kim Tae-hyun (Sekolah Pascasarjana Kesehatan Masyarakat) dan Lee Sang-gyu (Sekolah Pascasarjana Kesehatan dan Kedokteran Konvergensi), memublikasikan studi di edisi terbaru 〈Journal of Hospital Management〉. Studi itu memuat hasil penelusuran data akuntansi 253 rumah sakit—47 rumah sakit rujukan tersier dan 206 rumah sakit umum—yang secara konsisten menyerahkan laporan keuangan selama sembilan tahun, dari 2016 hingga 2024. Penelitian panel seimbang tunggal berkelanjutan (Balanced Panel) seperti ini jarang tersedia dalam data manajemen rumah sakit. Upaya mereka untuk meminimalkan ilusi statistik juga menonjol.
Rumah sakit yang semula untung, dalam 8 tahun semuanya berbalik rugi
Rasio antara uang yang diperoleh rumah sakit dari layanan medis (pendapatan medis) dan uang yang dikeluarkan (biaya medis) disebut ‘rasio biaya medis’. Jika rasio ini melampaui 100%, berarti pengeluaran lebih besar daripada pemasukan. Itu menandakan defisit.
Tim peneliti mencatat, rasio biaya medis naik dari 96,7% pada 2016 menjadi 104,7% pada 2024. Selisihnya 8%p. Artinya, kondisi keuangan rumah sakit yang semula surplus berbalik menjadi defisit.
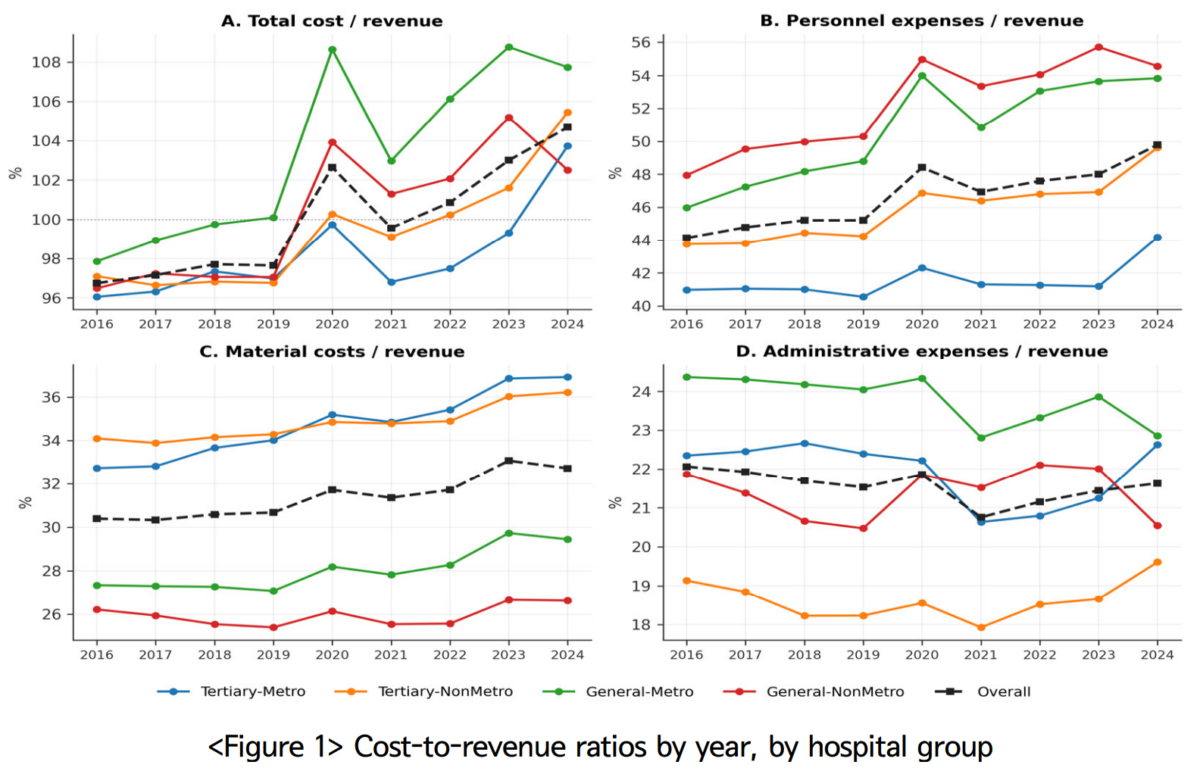
Waktu berbaliknya kondisi menjadi defisit—yakni sejak kapan rasio biaya melampaui 100%—berbeda menurut jenis rumah sakit. Kelompok yang paling awal masuk zona rugi adalah rumah sakit umum di wilayah metropolitan. Itu terjadi pada 2019. Rasio biaya menembus 100% dan setelah itu terus membesar. Kelompok yang kerap diasumsikan “pasti menghasilkan banyak uang karena berada di wilayah metropolitan” justru lebih dulu masuk ke defisit struktural.
Rumah sakit rujukan tersier di luar wilayah metropolitan dan rumah sakit umum di luar wilayah metropolitan menyusul setahun kemudian, pada 2020, ketika dampak Covid-19 mulai benar-benar terasa.
Rumah sakit rujukan tersier di wilayah metropolitan—yang dianggap paling besar dan paling mapan—masih mampu mempertahankan surplus hingga 2023 (+0,7%), tetapi pada 2024 untuk pertama kalinya berbalik rugi (-3,7%).
Artinya, mereka runtuh lima tahun lebih lambat dibanding kelompok rumah sakit lain. Namun begitu berbalik, penurunannya tajam. Dalam satu tahun saja, margin laba medis anjlok -4,4%p. Kelompok yang “tampak paling kokoh” goyah paling akhir, tetapi dengan kemiringan paling curam.
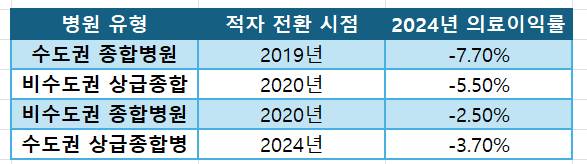
Dengan demikian, pada 2024 keempat kelompok semuanya tanpa kecuali mencatat defisit. Ini menjadi momen simbolik sebagai “tahun pertama rumah sakit besar di Republik Korea secara bersamaan semuanya mencatat defisit.”
Anggapan “karena gaji”, hanya separuh benar
Lalu, apa yang menggerus keuangan rumah sakit?
Tim peneliti memecah pengeluaran rumah sakit menjadi 12 pos, lalu menghitung seberapa jauh masing-masing pos meningkat lebih cepat dibanding pendapatan rumah sakit (tumbuh rata-rata 5,17% per tahun).
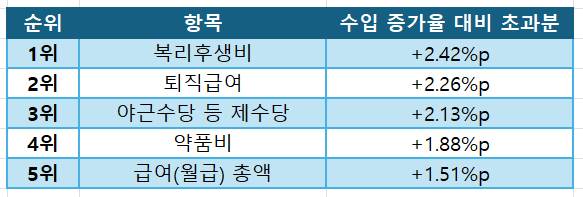
Pos yang meningkat paling cepat adalah biaya kesejahteraan karyawan (+2,42%p). Pos ini mencakup porsi yang ditanggung rumah sakit untuk empat asuransi sosial (pensiun nasional, asuransi kesehatan, asuransi ketenagakerjaan, dan asuransi kecelakaan kerja) serta biaya kesejahteraan pegawai. Ini merupakan pengeluaran yang otomatis timbul sesuai ketentuan hukum.
Tunjangan pensiun (+2,26%p) dan berbagai tunjangan(+2,13%p) juga demikian. Ini adalah pos yang sulit diatur rumah sakit dalam jangka pendek.
Sebaliknya, total gaji yang murni setara dengan ‘gaji tahunan’ (+1,51%p) berada di peringkat ke-5. Memang naik, tetapi lajunya lebih lambat dibanding beban wajib yang sulit dikendalikan rumah sakit.
Bagian lain yang menarik adalah ‘biaya jasa alih daya’, yang dalam forum debat kebijakan kerap dituding sebagai “biang kenaikan biaya”. Dalam data ini, pos tersebut justru meningkat lebih lambat daripada laju kenaikan pendapatan rumah sakit. Hasilnya tidak sejalan dengan anggapan bahwa “alih daya membuat keuangan rumah sakit makin sulit.”
Jika melihat total biaya administrasi dan operasional, kenaikannya juga tidak besar. Kritik bahwa “rumah sakit boros dalam biaya pengelolaan” setidaknya tidak ditopang oleh statistik ini.
Biaya obat juga tidak kecil
Yang menggerus keuangan rumah sakit bukan hanya pos terkait tenaga kerja. Biaya obat—yakni biaya farmasi—juga berperan. Di antara biaya bahan yang dikeluarkan rumah sakit, laju kenaikan biaya farmasi sangat cepat, rata-rata 7,05% per tahun.
Khusus rumah sakit rujukan tersier di wilayah metropolitan, lajunya paling curam, rata-rata 7,7% per tahun. Mengingat rumah sakit besar cenderung menangani lebih banyak pasien berat, dan pasien berat lebih sering membutuhkan obat mahal, hasil ini juga sampai batas tertentu dapat diperkirakan.
Masalahnya adalah apakah kenaikan biaya obat ini tercermin memadai dalam biaya layanan medis (tarif) yang diterima rumah sakit. Tim peneliti menyoroti kemungkinan bahwa selama periode kajian ini, pencerminan tersebut tidak cukup.
Dulu, rumah sakit bisa membeli obat dari perusahaan farmasi dengan harga lebih murah, lalu menagih pasien dan asuransi kesehatan sesuai harga yang diumumkan, sehingga memperoleh keuntungan besar lewat ‘selisih harga obat (margin harga obat)’. Namun, sejak 1999 diberlakukan ‘sistem penggantian berdasarkan harga transaksi aktual’, rumah sakit harus menagih sesuai harga pembelian sebenarnya. Artinya, obat yang dibeli seharga 10.000 won hanya diganti 10.000 won, sehingga margin dari obat itu sendiri menjadi ‘0 won’.
Dengan kata lain, semakin mahal harga obat dan semakin besar porsi pendapatan dari biaya farmasi, total pendapatan rumah sakit (penyebut) memang meningkat. Namun, biaya tidak langsung juga ikut naik—mulai dari penyimpanan dan pengelolaan stok obat, transportasi rantai dingin, pengelolaan peracikan dan pemberian obat, kerugian akibat pembuangan, risiko piutang tak tertagih, dan lain-lain. Keuntungan tidak muncul dari obat itu sendiri, tetapi biaya tidak langsung seperti biaya pengelolaan menjadi biaya operasional (biaya pokok) rumah sakit, sehingga memperburuk tingkat profitabilitas terhadap pendapatan (rasio biaya) secara struktural.
“Kalau rata-ratanya segitu, bukankah masih oke?”—tetapi
Di sini ada satu kekeliruan yang sering terjadi: “Kalau rata-rata -4,7%, jangan-jangan hanya beberapa rumah sakit yang sangat buruk yang menarik turun rata-rata.” Namun, bahkan jika 253 rumah sakit itu diurutkan berdasarkan kinerja dan dilihat rumah sakit yang tepat berada di tengah (median), margin labanya tetap -3,2%. Artinya, bukan “sebagian kecil yang parah sehingga rata-rata tampak buruk”, melainkan “lebih dari separuh rumah sakit memang defisit.”
Yang lebih mencolok adalah kondisi rumah sakit yang termasuk kelompok berkinerja baik. Bahkan 25% teratas—yakni kelompok rumah sakit dengan kondisi terbaik dari 253 rumah sakit—margin labanya hanya +1,5%. Ini berarti bahkan rumah sakit yang tergolong berjalan baik pun ruang napasnya sangat sempit. Gambaran yang muncul bukan “ada rumah sakit yang sulit dan ada yang baik-baik saja”, melainkan lebih dekat pada “kebanyakan kesulitan, dan yang bertahan paling kuat pun nyaris hanya bertahan.”
Hal-hal yang tidak bisa ditunjukkan studi ini, dan hal-hal yang mungkin terlewat
Tentu, studi ini juga punya kelemahan. Tim peneliti sendiri mengakui tiga keterbatasan, dan yang kedua terutama patut dicermati.
Survei ini hanya mencakup rumah sakit yang ‘bertahan hidup selama 9 tahun penuh’ dari 2016 hingga 2024. Dengan kata lain, rumah sakit yang tutup di tengah periode itu sejak awal tidak tercakup dalam statistik ini.
Artinya, angka -4,7% yang kita lihat sekarang adalah rapor “rumah sakit yang tetap bertahan sampai akhir.” Jika rumah sakit yang sudah runtuh dan keluar dari statistik ikut dihitung, krisis yang dirasakan industri rumah sakit kemungkinan lebih buruk daripada angka ini.
Satu hal lagi, studi ini murni melihat uang yang diperoleh dan dikeluarkan dari layanan medis. Pemasukan non-medis seperti sewa lahan parkir atau subsidi pemerintah tidak dimasukkan.
Padahal, ‘pendapatan non-medis’ ini diam-diam memainkan peran yang cukup besar. Pada 2021, margin laba akhir rumah sakit sempat membaik sejenak. Itu bukan karena kinerja membaik, melainkan karena bantuan pemerintah terkait Covid-19 masuk dalam jumlah besar.
Dan pada 2023, begitu bantuan itu dihentikan, margin laba kembali merosot. Begitu “alat bantu napas” berupa dukungan pemerintah dilepas, karakter defisit yang asli pun kembali terlihat apa adanya.
Jadi, apa yang harus dilakukan
Pada titik ini, pertanyaan yang wajar muncul: “Lalu apa solusinya?”
Arah yang ditunjukkan data relatif jelas.
Pertama, jika tarif layanan medis akan disesuaikan, pendekatan yang lebih efektif tampaknya bukan “menaikkan semuanya secara menyeluruh”, melainkan secara spesifik mencerminkan pos-pos yang benar-benar mendorong rasio biaya naik, seperti biaya farmasi.
Kedua, untuk kebijakan tenaga kerja, kartu yang lebih nyata tampaknya bukan “bagaimana mengatur gaji”, melainkan bagaimana pemerintah pada level kebijakan dapat meringankan beban iuran asuransi sosial wajib yang tidak bisa disentuh rumah sakit.
Ketiga, kritik yang sudah akrab bahwa “rumah sakit boros dalam biaya pengelolaan” kehilangan daya jelaskan dalam data ini. Biaya pengelolaan memang tidak meningkat besar, sehingga ruang untuk “diperas” dari sana tidak banyak.
Pada akhirnya, pesan yang dilemparkan artikel ini dapat diringkas menjadi satu: jika ingin mencari penyebab defisit rumah sakit, membidik hanya ‘gaji tahunan’ atau ‘biaya pengelolaan’ justru berisiko melewatkan masalah yang sebenarnya. Penyebab utamanya adalah pos-pos struktural yang sulit disentuh hanya oleh kekuatan rumah sakit atau pemerintah saja—yakni iuran asuransi sosial wajib dan harga obat.
Di sisi lain, studi ini juga menjadi bukti pertama yang menegaskan, dengan data paling mutakhir dan paling presisi, bahwa krisis dunia rumah sakit yang selama ini hanya diketahui secara terfragmentasi bersifat struktural dan menyeluruh.
Sementara itu, judul artikel ilmiah ini adalah ‘Struktur Biaya dan Profitabilitas Rumah Sakit Rujukan Tersier dan Rumah Sakit Umum di Korea: Analisis Panel Keuangan Seimbang 2016~2024 (Cost Structure and Profitability of Korean Tertiary and General Hospitals: A Balanced Financial Panel Analysis 2016~2024)’.