
病院側が「最近とりわけ厳しい」と訴える状況は、いまに始まったことではありません。では、何が病院経営を苦しくしているのでしょうか。
一般には「年俸など人件費の急騰が原因」と語られがちです。ところが、会計帳簿を9年分にわたり精査した韓国の研究チームの分析は、別の要因が重荷になっていることを示しました。
延世大学のパク・ジュニョン氏(予防医学教室)、キム・テヒョン氏(保健大学院)、イ・サンギュ氏(融合保健医療大学院)の研究チームは、〈病院経営学会誌〉最新号に論文を掲載しました。2016年から2024年まで9年連続で財務諸表を提出した上級総合病院47施設と総合病院206施設、計253病院の会計データを追跡し、結果をまとめています。病院経営データで、こうした連続単一の均衡パネル(Balanced Panel)分析は珍しく、統計上の見かけの歪みを可能な限り取り除こうとした点も特徴です。
黒字だった病院、8年で全て赤字に
病院が診療で得た収入(医療収益)に対し、支出(医療費用)がどれだけかかったかの比率を「医療原価率」と呼びます。この比率が100%を超えると、稼いだ額より使った額が多いことを意味します。赤字です。
研究チームによると、医療原価率は2016年の96.7%から2024年には104.7%へ上昇しました。差は8%ポイントで、黒字だった病院経営が赤字へ転じたことになります。
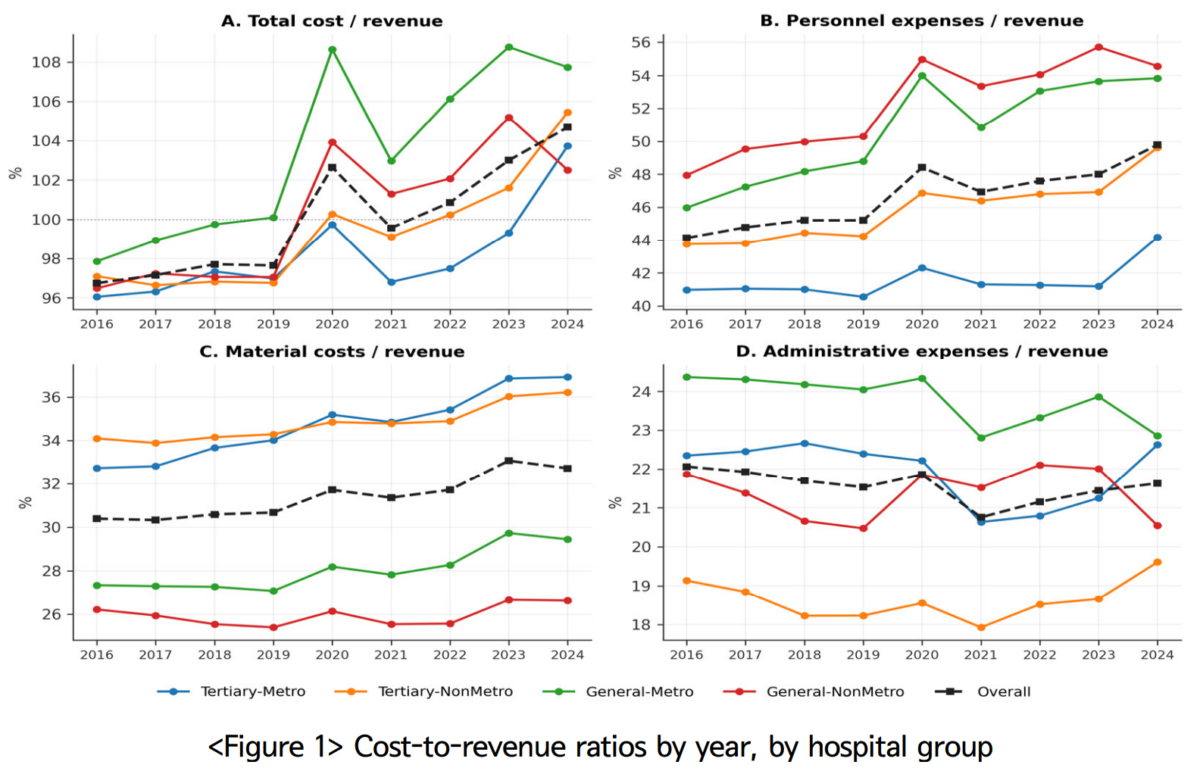
赤字に転じた時期、つまり原価率が100%を超えて赤字が始まった時点は、病院の種類によって異なりました。最も早かったのは首都圏の総合病院で、2019年からです。原価率が100%を超え、その後も拡大し続けました。「首都圏だからもうかっているはず」と見られていた層が、先に構造的赤字へ入った形です。
非首都圏の上級総合病院と非首都圏の総合病院は、その1年後の2020年、新型コロナウイルスの影響が本格化する時期から赤字圏に入りました。
規模が最も大きく、経営状態も最も良いと見られてきた首都圏の上級総合病院は、2023年まで黒字(+0.7%)を維持していましたが、2024年に初めて赤字(-3.7%)へ転落しました。
他の病院より5年遅れて崩れた格好ですが、いったん崩れると下げ幅は大きく、わずか1年で医療利益率が-4.4%ポイントも低下しました。「最も盤石に見えたところ」が最も遅く、しかし最も急激に揺らぎ始めたと言えます。
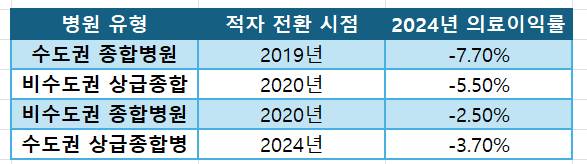
この結果、2024年は4グループ全てが例外なく赤字となりました。「韓国の大規模病院が同時に全て赤字を記録した最初の年」という象徴的な時点になったと言えます。
「給料が原因」という通念、当たっているのは半分だけ
では、何が病院経営をむしばんだのでしょうか。
研究チームは病院の支出を12項目に細分化し、各項目が病院収入(年平均5.17%成長)よりどれだけ速く増えたかを算出しました。
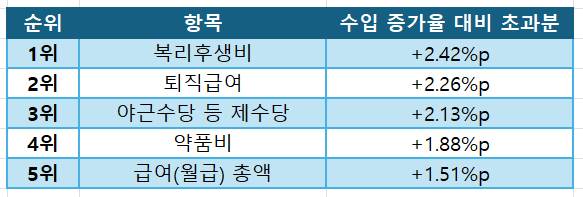
最も増加が速かったのは福利厚生費(+2.42%ポイント)でした。4大社会保険(国民年金・健康保険・雇用保険・労災保険)の病院負担分と職員の福利費が含まれます。法律で定められた分だけ自動的に支出される費用です。
退職給付(+2.26%ポイント)や各種手当(+2.13%ポイント)も同様で、病院が短期間で調整しにくい項目です。
一方、純粋に「年俸」に当たる給与総額(+1.51%ポイント)は5位でした。増えてはいるものの、病院がコントロールしにくい法定負担金より増加ペースは遅い結果でした。
もう一つ注目されるのは、政策議論の場でしばしば「費用増加の主犯」とされてきた「外注委託費」です。この項目はむしろ病院収入の増加ペースより遅く増えました。「外注化が病院経営を苦しくする」という通念とは異なる結果です。
管理運営費全体を見ても大きくは増えていません。「病院が管理費を放漫に使っている」といった批判は、少なくともこの統計では裏付けられません。
薬代も軽視できなかった
病院経営を圧迫したのは人件費関連だけではありません。薬代、つまり薬品費も一因でした。病院が支出する材料費のうち、薬品費の増加ペースは年平均7.05%と際立って速かったのです。
特に首都圏の上級総合病院は年平均7.7%と最も急でした。大病院ほど重症患者が多く、重症患者ほど高額薬剤を使う機会が多いことを踏まえると、ある程度は想定できる結果でもあります。
問題は、この薬代の上昇分が病院が受け取る診療報酬(点数)に適切に反映されたかどうかです。研究チームは、調査期間中に十分反映されなかった可能性を指摘しました。
かつては病院が製薬会社から薬を安く仕入れ、患者や健康保険に告示価格で請求して「薬価差益(薬価マージン)」で大きな利益を得ることができました。しかし1999年に「実取引価格償還制」が導入され、病院は薬剤を実際に購入した価格のまま請求しなければなりません。つまり、10,000ウォンで買った薬は10,000ウォンしか補償されず、薬そのもののマージンは「0ウォン」です。
つまり、薬価が上がり薬品費の売上比率が高まるほど、病院の総売上(分母)は増えますが、薬剤の保管・在庫管理、冷蔵輸送、調剤および投薬管理、廃棄損失、未収金リスクなどの間接費用も同時に増えます。薬そのものでは利益が発生しない一方、管理費などの間接費用は病院運営費(原価)となるため、売上に対する収益率(原価率)を悪化させる構造です。
「平均がその程度なら大丈夫では」と思いがちですが
ここでよくある誤解があります。「平均-4.7%なら、もうからない病院が数施設あって平均を大きく引き下げたのでは」という見方です。しかし253病院を成績順に並べ、ちょうど真ん中の病院(中央値)を見ても利益率は-3.2%でした。つまり「一部が深刻で平均が悪く見える」のではなく、「半数を超える病院がもともと赤字」という意味です。
さらに目を引くのは、成績が良い側に属する病院の状況です。上位25%、つまり253施設のうち最も経営状態が良い層に入る病院でさえ、利益率はわずか+1.5%でした。相当に好調な病院でも余裕はごく小さいということです。「病院によって厳しさに差がある」という図ではなく、「大多数が厳しく、踏みとどまっている層もぎりぎりで耐えている」という図に近いと言えます。
この研究が示せないこと、そして見落としているかもしれないこと
もちろん、この研究にも弱点はあります。研究チーム自身も3つの限界を認めていますが、そのうち2つ目は特に注目に値します。
この調査は2016年から2024年まで「9年連続で生き残った」病院だけを対象にしました。言い換えれば、その間に閉院した病院は、そもそもこの統計に含まれていないということです。
つまり、いま私たちが見ている-4.7%という数字は「それでも最後まで踏みとどまった病院」の成績表です。すでに崩れて統計から外れた病院まで加えれば、病院業界が体感する危機はこの数字よりさらに悪い可能性があります。
もう一つ、今回の研究は純粋に診療で稼いだ金額と使った金額だけを見ました。駐車場の賃料や政府補助金のように、診療以外で入ってくる収入は含めていません。
しかし、この「診療外収入」は意外に大きな役割を果たします。2021年に病院の最終利益率が一時的に改善したことがありましたが、これは実力が上がったからではなく、新型コロナ関連の政府支援金が潤沢に入ったためです。
そして2023年、その支援金が打ち切られると同時に利益率は再び急落しました。政府支援という酸素吸入器を外した途端、もともとの赤字体質がそのまま露呈した格好です。
では、何をどうすべきか
ここまで来ると出てきそうな問いがあります。「では解決策は何か」。
データが示す方向性は比較的明確です。
第一に、診療報酬を見直すのであれば「全体を一律に引き上げる」より、薬品費のように実際に原価率を押し上げた項目を特定して反映する方が効果が大きい、ということです。
第二に、人件費対策も「給料をどうするか」より、病院が手を付けられない法定の社会保険料負担を政府としてどう軽減するかが、より実効性のあるカードに見えます。
第三に、「病院が管理費を放漫に使っている」といったおなじみの批判は、今回のデータでは説得力を失います。管理費はすでに大きく増えておらず、そこから絞り出せる余地があまりないためです。
結局、この論文が投げかけるメッセージは一つに集約されます。病院赤字の犯人探しで「年俸」や「管理費」だけを狙っても、肝心の本当の問題を見落とすということです。本当の犯人は、病院でも政府でも、どちらか一方の力だけでは手を付けにくい構造的な項目、すなわち法定社会保険料と薬代だからです。
別の側面では、これまで断片的にしか知られていなかった病院界の危機が、構造的かつ全方位的であることを、最新データで最も精密に確認した最初の根拠でもあります。
なお、この論文のタイトルは「韓国の上級総合病院および総合病院の費用構造と収益性:2016~2024年の均衡会計パネル分析(Cost Structure and Profitability of Korean Tertiary and General Hospitals: A Balanced Financial Panel Analysis 2016~2024)」です。