
Les hôpitaux le répètent : « en ce moment, c’est particulièrement difficile ». Rien de nouveau, en apparence. Mais qu’est-ce qui, concrètement, rend la gestion hospitalière si compliquée ?
L’explication la plus souvent avancée tient à « l’envolée des coûts de personnel, notamment les salaires annuels ». Or l’analyse d’une équipe de recherche sud-coréenne, fondée sur neuf années de comptes, met en avant une dynamique différente. Le principal facteur de tension se situe ailleurs.
L’équipe de Park Jun-young (département de médecine préventive) à l’université Yonsei, avec Kim Tae-hyun (école supérieure de santé publique) et Lee Sang-gyu (école supérieure de santé et de médecine convergentes), a publié un article original dans le dernier numéro de 《Journal of Hospital Management》. L’étude exploite les données comptables de 253 hôpitaux — 47 hôpitaux tertiaires et 206 hôpitaux généraux — qui ont tous, sans exception, déposé leurs états financiers chaque année pendant neuf ans, de 2016 à 2024. Ce type d’étude en panel équilibré unique et continu (Balanced Panel) reste rare dans les données de gestion hospitalière. Les auteurs soulignent aussi avoir cherché à réduire au maximum les biais statistiques.
Des hôpitaux bénéficiaires : tous dans le rouge huit ans plus tard
Le « taux de coût médical » désigne le ratio entre l’argent dépensé (coûts médicaux) et l’argent gagné par les soins (revenus médicaux). Au-delà de 100 %, les dépenses dépassent les recettes : l’établissement est en déficit.
D’après l’équipe, ce taux est passé de 96,7 % en 2016 à 104,7 % en 2024, soit un écart de 8 points de pourcentage. Une gestion hospitalière auparavant bénéficiaire a ainsi basculé dans le rouge.
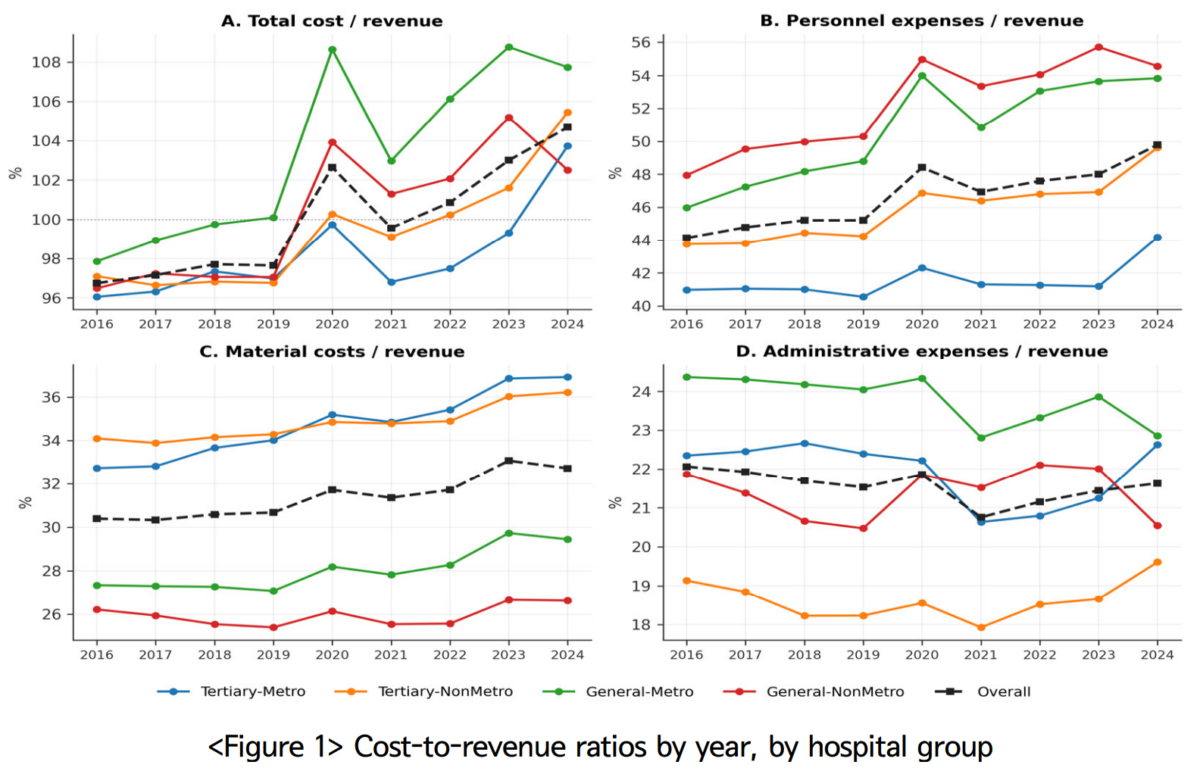
Le moment du basculement — quand le taux de coût a franchi 100 % et que le déficit a commencé — varie selon le type d’hôpital. Les premiers à passer dans le rouge ont été les hôpitaux généraux de la région capitale : dès 2019, leur taux de coût a dépassé 100 % et a continué d’augmenter. Autrement dit, ceux que l’on pensait « à l’abri parce qu’ils sont dans la région capitale » sont entrés les premiers dans un déficit structurel.
Les hôpitaux tertiaires hors région capitale et les hôpitaux généraux hors région capitale ont basculé un an plus tard, en 2020, lorsque les effets de la pandémie de Covid-19 se sont pleinement fait sentir.
Les hôpitaux tertiaires de la région capitale, considérés comme les plus grands et les mieux lotis, ont conservé un excédent jusqu’en 2023 (+0,7 %), avant d’enregistrer pour la première fois un déficit en 2024 (-3,7 %).
Ils ont cédé cinq ans après les autres, mais la rupture a été brutale. En un an, la marge de profit médical a reculé de -4,4 %p. Le segment qui paraissait le plus solide a vacillé le plus tard, mais aussi le plus violemment.
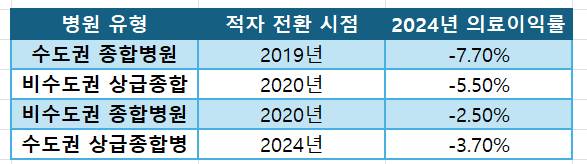
Résultat : en 2024, les quatre groupes étaient tous déficitaires, sans exception. L’année devient ainsi un repère : « la première année où tous les grands hôpitaux de Corée du Sud ont simultanément enregistré un déficit ».
Le lieu commun du « c’est à cause des salaires » ne dit qu’une partie de la vérité
Qu’est-ce qui a, alors, grignoté les finances des hôpitaux ?
L’équipe a ventilé les dépenses hospitalières en 12 postes, puis a mesuré de combien chaque poste a augmenté plus vite que les recettes des hôpitaux (en hausse de 5,17 % par an en moyenne).
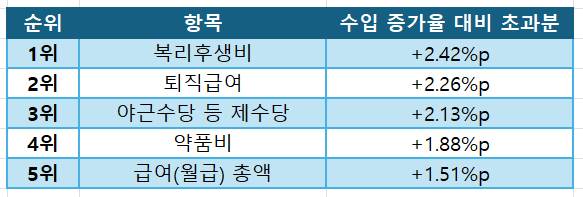
Le poste qui a progressé le plus vite est celui des dépenses de prestations sociales (+2,42 %p). Il comprend la part à la charge de l’hôpital des quatre assurances sociales (retraite nationale, assurance maladie, assurance chômage, assurance accidents du travail) ainsi que les dépenses de bien-être des salariés. Il s’agit de sorties de fonds automatiques, fixées par la loi.
Les indemnités de départ (+2,26 %p) et diverses primes(+2,13 %p) relèvent de la même logique : des postes difficiles à ajuster à court terme pour un hôpital.
À l’inverse, la masse salariale correspondant au « salaire annuel » au sens strict (+1,51 %p) n’arrive qu’en 5e position. Elle a augmenté, mais moins vite que les charges légales que l’hôpital ne peut pas maîtriser.
Autre point notable : les « frais de sous-traitance », souvent présentés dans les débats de politique publique comme le « principal responsable » de la hausse des coûts. Or ce poste a, au contraire, augmenté plus lentement que les recettes hospitalières. Un résultat qui contredit l’idée selon laquelle « l’externalisation rend la gestion hospitalière plus difficile ».
Même en considérant l’ensemble des frais de gestion et d’exploitation, la hausse n’a pas été marquée. Les critiques du type « les hôpitaux dépensent sans compter en frais de gestion » ne trouvent donc pas, au moins ici, de confirmation statistique.
Le coût des médicaments n’était pas négligeable non plus
Les postes liés au personnel ne sont pas les seuls à avoir pesé sur les finances. Le coût des médicaments — autrement dit, les dépenses pharmaceutiques — a aussi joué un rôle. Parmi les coûts de consommables, la progression des dépenses pharmaceutiques a été particulièrement rapide, à 7,05 % par an en moyenne.
La hausse la plus forte a été observée dans les hôpitaux tertiaires de la région capitale, à 7,7 % par an en moyenne. Un résultat en partie attendu : plus l’hôpital est grand, plus il accueille de patients graves, et plus ces patients nécessitent souvent des médicaments coûteux.
Reste une question : cette hausse du coût des médicaments a-t-elle été correctement répercutée dans les tarifs médicaux (barèmes) versés aux hôpitaux ? L’équipe estime que, sur la période étudiée, cette répercussion a pu être insuffisante.
Par le passé, les hôpitaux pouvaient acheter des médicaments à bas prix auprès des laboratoires, puis les facturer aux patients et à l’assurance maladie au prix officiel, en dégageant un profit important via « l’écart de prix des médicaments (marge sur le prix des médicaments) ». Mais, avec l’introduction en 1999 du « système de remboursement au prix réel de transaction », les hôpitaux doivent facturer les médicaments au prix effectivement payé. Autrement dit, un médicament acheté 10 0000 won n’est remboursé qu’à hauteur de 10 0000 won : la marge sur le médicament lui-même est de « 0 won ».
En d’autres termes, plus les prix des médicaments augmentent et plus la part des ventes liée aux dépenses pharmaceutiques grandit, plus le chiffre d’affaires total de l’hôpital (le dénominateur) augmente. Mais, en parallèle, les coûts indirects augmentent aussi : stockage et gestion des stocks, transport réfrigéré, préparation et administration, pertes liées à la destruction, risque d’impayés, etc. Le médicament ne génère pas de profit en tant que tel, tandis que les coûts indirects — comme les frais de gestion — constituent des coûts d’exploitation (coûts) pour l’hôpital. La structure se dégrade donc : la rentabilité par rapport au chiffre d’affaires (taux de coût) se détériore.
On pourrait se dire : « avec une moyenne à ce niveau, ce n’est pas si mal »…
C’est une erreur fréquente : croire que « si la moyenne est à -4,7 %, c’est peut-être parce que quelques hôpitaux très mauvais tirent tout vers le bas ». Or, même en classant les 253 hôpitaux par performance et en regardant celui qui se situe exactement au milieu (la médiane), la marge est de -3,2 %. Cela signifie que ce n’est pas « une minorité très en difficulté qui rend la moyenne mauvaise », mais bien que « plus de la moitié des hôpitaux sont structurellement déficitaires ».
La situation des hôpitaux les plus performants est encore plus frappante. Même les 25 % du haut — autrement dit, les établissements les mieux lotis parmi les 253 — n’affichent qu’une marge de +1,5 %. Cela veut dire que même un hôpital qui tourne plutôt bien n’a qu’une marge de manœuvre minuscule. On n’est pas dans un scénario où « certains hôpitaux souffrent et d’autres vont bien », mais plutôt dans un paysage où « la plupart souffrent, et même ceux qui tiennent le mieux ne tiennent qu’à grand-peine ».
Ce que cette étude ne montre pas, et ce qu’elle pourrait manquer
Cette étude a aussi ses faiblesses. Les chercheurs reconnaissent eux-mêmes trois limites, dont la deuxième mérite une attention particulière.
L’enquête ne porte que sur les hôpitaux qui ont « survécu pendant neuf ans », de 2016 à 2024. Autrement dit, les hôpitaux qui ont fermé entre-temps n’apparaissent tout simplement pas dans ces statistiques.
Le chiffre de -4,7 % que nous voyons aujourd’hui est donc le bulletin de notes des « hôpitaux qui ont tout de même tenu jusqu’au bout ». Si l’on ajoutait ceux qui se sont déjà effondrés et ont disparu des données, la crise ressentie dans le secteur hospitalier pourrait être encore plus grave que ne le suggère ce chiffre.
Autre point : l’étude ne considère que les recettes et dépenses liées strictement aux soins. Elle n’inclut pas les revenus non médicaux, comme les loyers de parkings ou les subventions publiques.
Or ces « revenus hors soins » jouent un rôle non négligeable. En 2021, la marge finale des hôpitaux s’est brièvement améliorée, non pas parce que leurs performances s’étaient renforcées, mais parce que les aides publiques liées au Covid-19 avaient afflué.
Et en 2023, dès que ces aides ont cessé, la marge a de nouveau plongé. Une fois le respirateur artificiel des soutiens publics retiré, la fragilité déficitaire d’origine est réapparue telle quelle.
Alors, que faire et comment ?
À ce stade, la question qui s’impose est : « Quelle est la solution ? »
La direction indiquée par les données est relativement claire.
Premièrement, si l’on doit retoucher les barèmes, il serait plus efficace de ne pas « tout augmenter uniformément », mais de cibler précisément les postes qui ont réellement tiré le taux de coût vers le haut, comme les dépenses pharmaceutiques, et de les répercuter.
Deuxièmement, pour les coûts de personnel, la piste la plus concrète ne semble pas être « que faire des salaires », mais plutôt comment l’État peut alléger, au niveau gouvernemental, le poids des cotisations légales d’assurances sociales que les hôpitaux ne peuvent pas modifier.
Troisièmement, les critiques familières du type « les hôpitaux dépensent sans compter en frais de gestion » perdent de leur force au vu de ces données. Les frais de gestion n’augmentent déjà pas fortement, ce qui laisse peu de marge à « gratter » de ce côté.
Au final, le message de l’article se résume à une idée : chercher le coupable du déficit hospitalier en ne visant que les « salaires annuels » ou les « frais de gestion » revient à passer à côté du vrai problème. Les véritables responsables sont des postes structurels difficiles à corriger par la seule action des hôpitaux ou du gouvernement : les cotisations légales d’assurances sociales et le coût des médicaments.
D’un autre côté, l’étude constitue aussi la première preuve, fondée sur les données les plus récentes et la mesure la plus précise, que la crise du secteur hospitalier — jusqu’ici connue de manière fragmentaire — est structurelle et généralisée.
Le titre de l’article est : « Cost Structure and Profitability of Korean Tertiary and General Hospitals: A Balanced Financial Panel Analysis 2016~2024 ».