
Фраза больниц о том, что «в последнее время особенно тяжело», звучит уже не первый день. Но что именно так осложняет больничную экономику?
Чаще всего объяснение сводят к одному: «из‑за резкого роста расходов на персонал, включая годовые зарплаты». Однако анализ корейской исследовательской группы, изучившей бухгалтерские книги за девять лет, рисует несколько иную картину. Главный «тормоз» оказался в другом.
Исследовательская группа Университета Ёнсе — Пак Чунён (кафедра профилактической медицины), Ким Тэхён (Высшая школа общественного здравоохранения) и Ли Сангю (Высшая школа конвергентного здравоохранения и медицины) — опубликовала в свежем номере журнала 《Журнал общества по управлению больницами》 работу с редким для отрасли массивом данных. Авторы отследили бухгалтерские показатели в общей сложности 253 больниц: 47 клиник высшего уровня (tertiary hospitals) и 206 многопрофильных больниц, которые без пропусков сдавали финансовую отчётность все девять лет — с 2016 по 2024 год. Для исследований по управлению больницами такой формат — непрерывная единая сбалансированная панель (Balanced Panel) — встречается нечасто. Отдельно авторы подчеркнули, что постарались максимально снизить статистические искажения.
Больницы, бывшие в плюсе, за восемь лет все ушли в минус
Соотношение денег, заработанных больницей на лечении (медицинская выручка), к потраченным средствам (медицинские расходы) называют «коэффициентом медицинской себестоимости». Если он превышает 100%, значит, больница тратит больше, чем зарабатывает. Это и есть дефицит.
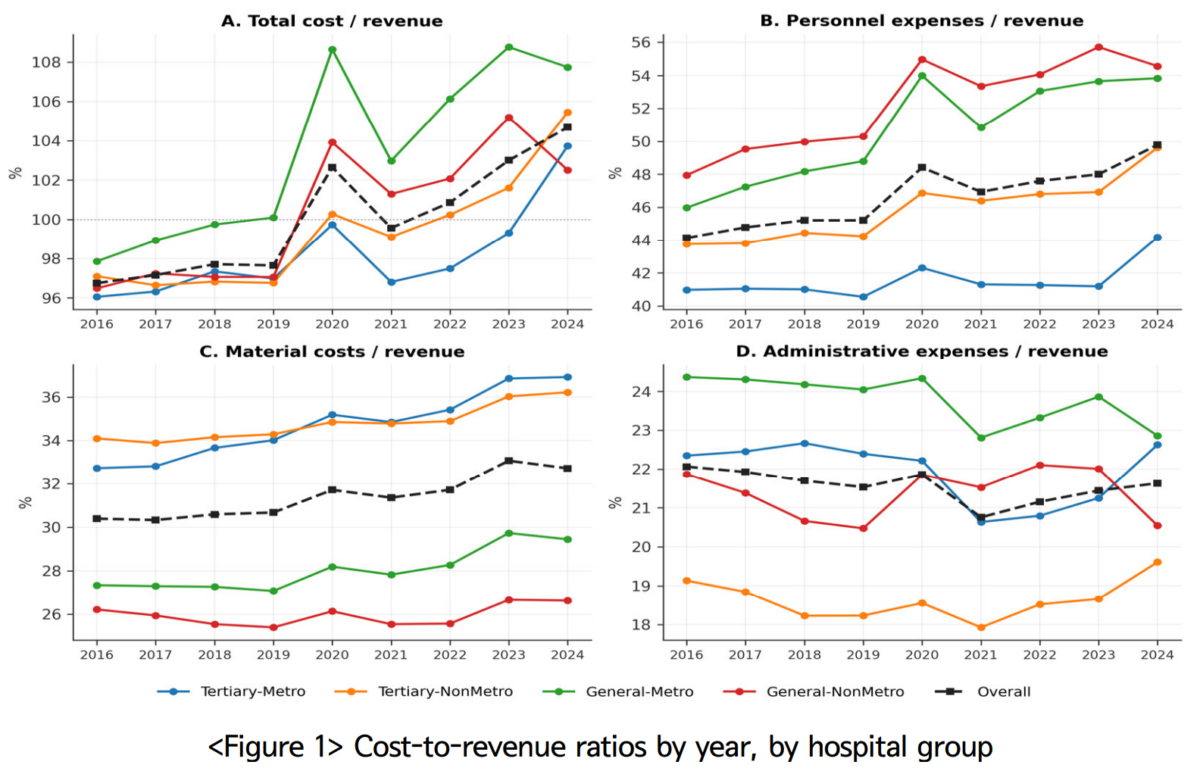
По данным исследователей, этот показатель вырос с 96,7% в 2016 году до 104,7% в 2024-м. Разница — 8 п.п. То есть хозяйство, которое было прибыльным, развернулось в сторону убытка.
Момент, когда больницы перешли в минус — то есть когда коэффициент превысил 100% и начались убытки, — различался по типам учреждений. Первыми в дефицит вошли многопрофильные больницы столичного региона: это началось в 2019 году. Показатель превысил 100% и после этого только рос. Те, кого считали «зарабатывающими хорошо, потому что это столичный регион», первыми вошли в структурный минус.
Клиники высшего уровня вне столичного региона и многопрофильные больницы вне столичного региона перешли в зону убытков годом позже — в 2020 году, когда последствия COVID‑19 стали проявляться в полную силу.
Столичные клиники высшего уровня, которые считаются самыми крупными и наиболее благополучными, удерживали прибыльность до 2023 года включительно (+0,7%), но в 2024 году впервые перешли в минус (-3,7%).
Получается, они «рухнули» на пять лет позже остальных. Но как только это произошло, падение оказалось резким: всего за год медицинская маржа снизилась сразу на -4,4 п.п. «Самые крепкие на вид» пошатнулись позже всех — но начали терять устойчивость быстрее остальных.
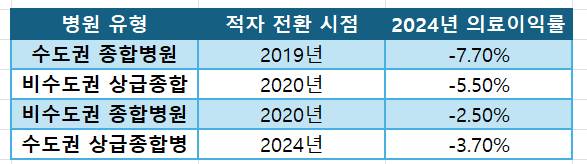
В итоге в 2024 году все четыре группы без исключения оказались убыточными. Это стало символической точкой: «первый год, когда все крупные больницы Республики Корея одновременно зафиксировали убытки».
Расхожее «виноваты зарплаты» верно лишь наполовину
Так что же «съело» больничную экономику?
Исследователи разделили расходы больниц на 12 статей и посчитали, насколько быстрее каждая из них росла по сравнению с доходами больниц (которые увеличивались в среднем на 5,17% в год).
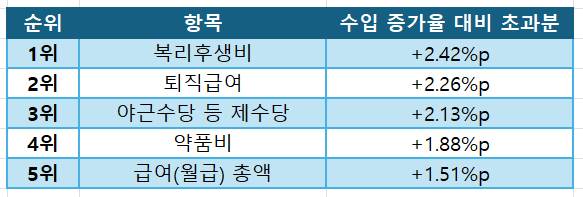
Быстрее всего росли расходы на социальный пакет (+2,42 п.п.). Сюда входят доля больницы в четырёх обязательных видах социального страхования (национальная пенсия, медицинское страхование, страхование занятости, страхование от производственных травм), а также расходы на благосостояние сотрудников. Это деньги, которые автоматически уходят в объёме, установленном законом.
То же относится к выплатам при выходе на пенсию (+2,26 п.п.) и различным надбавкам(+2,13 п.п.). Это статьи, которые больнице трудно быстро отрегулировать.
А вот общий фонд выплат, соответствующий «чистой годовой зарплате» (+1,51 п.п.), оказался лишь на 5‑м месте. Он действительно рос, но медленнее, чем законодательно закреплённые обязательные платежи, на которые больница почти не может влиять.
Ещё один примечательный момент — «расходы на аутсорсинговые услуги», которые на площадках политических дискуссий часто называют «главным виновником роста затрат». По этому пункту рост, напротив, оказался медленнее, чем рост доходов больниц. Это расходится с распространённым представлением о том, что «аутсорсинг делает больничную экономику тяжелее».
Даже если смотреть на управленческие и операционные расходы в целом, они существенно не увеличились. Критика в духе «больницы расточительно тратят на администрирование», по крайней мере, этими данными не подтверждается
Стоимость лекарств тоже оказалась серьёзным фактором
Подтачивали больничную экономику не только статьи, связанные с персоналом. Свою роль сыграли и лекарства — то есть расходы на медикаменты. Среди материальных затрат больниц темпы роста расходов на медикаменты были особенно высокими: в среднем 7,05% в год.
Особенно резко они росли в столичных клиниках высшего уровня — в среднем на 7,7% в год. С учётом того, что в крупных больницах больше тяжёлых пациентов, а тяжёлым пациентам чаще требуются дорогие препараты, такой результат в определённой степени ожидаем.
Проблема в том, насколько этот рост стоимости лекарств адекватно отражался в тарифах на медицинские услуги (ставках оплаты). Исследователи указали на вероятность того, что в период наблюдения отражение было недостаточным.
Раньше больницы могли покупать лекарства у фармкомпаний дешевле и выставлять пациентам и системе медицинского страхования счета по официально объявленной цене, получая значительную прибыль за счёт «разницы в цене лекарства (лекарственной маржи)». Однако после введения в 1999 году системы «возмещения по фактической цене сделки» больницы должны выставлять счета по той цене, по которой препарат реально был закуплен. То есть лекарство, купленное за 10 000 won, компенсируется только на 10 000 won, и маржа на самом препарате составляет «0 won».
Иными словами, чем дороже становятся лекарства и чем выше доля выручки, приходящаяся на медикаменты, тем больше общий оборот больницы (знаменатель) — но одновременно растут и косвенные расходы: хранение и управление запасами, холодовая логистика, контроль приготовления и введения, потери при утилизации, риск дебиторской задолженности и т. п. Прибыль на самом лекарстве не возникает, а косвенные расходы становятся частью операционных затрат (себестоимости), что ухудшает рентабельность к выручке (коэффициент себестоимости) — так устроена эта модель.
Кажется, «если среднее такое, то не так уж плохо», но
Здесь часто возникает одна ошибка. Мысль: «если среднее -4,7%, может, несколько совсем слабых больниц сильно потянули показатель вниз». Но даже если выстроить все 253 больницы по результатам и посмотреть на ровно «среднюю» по списку (медиану), маржа составит -3,2%. То есть дело не в том, что «у нескольких всё очень плохо, поэтому среднее выглядит хуже», а в том, что «более половины больниц изначально убыточны».
Ещё заметнее ситуация у больниц из «сильной» группы. Даже у верхних 25% — то есть у наиболее благополучной четверти из 253 учреждений — маржа едва достигала +1,5%. Это означает, что даже у относительно успешных больниц запас прочности минимален. Картина не такая, что «одним тяжело, а другим нормально», — скорее «тяжело большинству, а те, кто держится лучше, держатся с трудом».
Чего это исследование не показывает — и что, возможно, остаётся за кадром
Разумеется, у работы есть и слабые места. Сами авторы признали три ограничения, и второе из них особенно важно.
В исследование включили только те больницы, которые «выжили все девять лет» — с 2016 по 2024 год. Иными словами, учреждения, закрывшиеся за этот период, изначально не попали в статистику.
То есть цифра -4,7% — это табель успеваемости «больниц, которые всё же продержались до конца». Если добавить к ним те, кто уже «выпал» из статистики из‑за закрытия, реальное ощущение кризиса в отрасли может оказаться ещё хуже, чем показывает этот показатель.
Ещё один момент: в исследовании рассматривались только деньги, заработанные и потраченные непосредственно на лечение. Доходы вне медицинской деятельности — например, аренда парковки или государственные субсидии — не включались.
Между тем эти «немедицинские доходы» играют заметную роль. В 2021 году итоговая маржа больниц на короткое время улучшилась — но не потому, что они стали эффективнее, а потому, что поступили значительные государственные выплаты поддержки в период COVID‑19.
А в 2023 году, как только эти выплаты прекратились, маржа снова резко пошла вниз. Стоило снять «кислородную маску» господдержки — и исходная убыточная природа проявилась без прикрас.
Итак, что и как делать
Вопрос, который напрашивается: «так в чём решение?»
Направление, на которое указывают данные, выглядит достаточно ясным.
Во‑первых, если корректировать тарифы, то эффективнее не «поднимать всё подряд», а точечно отражать те статьи, которые реально толкали коэффициент себестоимости вверх, — например, расходы на медикаменты.
Во‑вторых, меры по затратам на персонал должны быть сосредоточены не столько на «что делать с зарплатами», сколько на том, как на уровне государства облегчить для больниц бремя обязательных взносов по социальному страхованию, на которые сами больницы повлиять не могут.
В‑третьих, привычная критика в духе «больницы расточительно тратят на администрирование» по этим данным теряет убедительность. Управленческие расходы уже не растут существенно, и «выжать» оттуда почти нечего.
В конечном счёте посыл статьи можно свести к одному: пытаясь найти виновника больничных убытков, нельзя целиться только в «годовые зарплаты» или «административные расходы» — так легко упустить реальную проблему. Настоящие драйверы убытков — структурные статьи, к которым трудно подступиться усилиями одной стороны, будь то больницы или государство: обязательные взносы по соцстрахованию и стоимость лекарств.
С другой стороны, это также одно из первых оснований, которое на самых свежих данных и с максимальной точностью подтверждает: кризис в больничной сфере, о котором раньше знали лишь фрагментарно, носит структурный и всеобъемлющий характер.
Название статьи: «Структура затрат и прибыльность корейских клиник высшего уровня и многопрофильных больниц: сбалансированный бухгалтерский панельный анализ за 2016–2024 годы (Cost Structure and Profitability of Korean Tertiary and General Hospitals: A Balanced Financial Panel Analysis 2016~2024)».