
韩国主要的5家传统制药企业今年第二季度整体延续规模增长,但各公司盈利能力分化明显。韩美药品和柳韩洋行的技术许可费计入业绩,大熊制药则因“纳博塔”出口扩大带动营业利润增加。相反,钟根堂因引进品种增加带来的成本负担导致营业利润下滑;GC绿十字则因高毛利产品销售推迟至下半年,营业利润大幅减少。
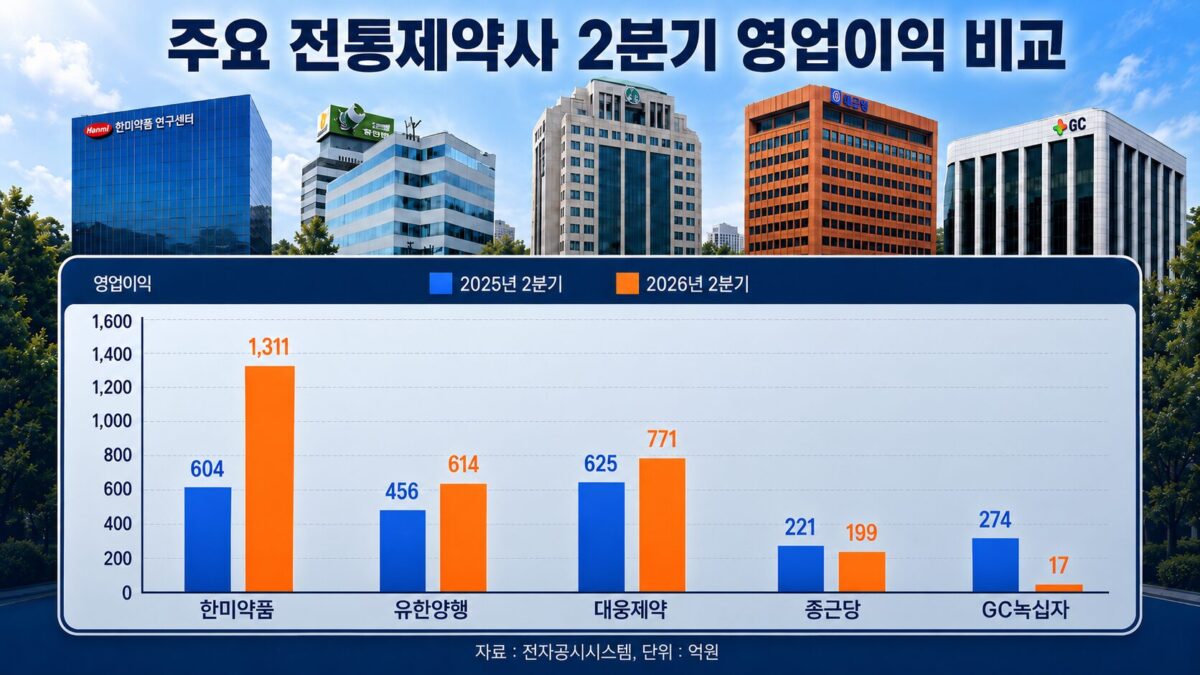
4日,若将电子公示系统披露的各公司暂定业绩简单合计,5家公司第二季度营收约2兆3780亿韩元,营业利润约2910亿韩元。与去年同期合计值相比,分别增长7.5%和33.5%。不过,韩美药品与GC绿十字为合并口径,柳韩洋行、大熊制药、钟根堂为单体口径,因此并非在同一会计范围内的可比数据。
业绩最为亮眼的是韩美药品。公司第二季度实现营收4672亿韩元、营业利润1311亿韩元,较去年同期(营收3613亿韩元、营业利润604亿韩元)分别增长29.3%和116.9%。营业利润率从去年第二季度的16.7%提升至今年的28.1%,提高11.4个百分点。韩美药品利润增长的重要原因之一,是其向美国礼来(Eli Lilly)就短肠综合征治疗候选物质“索内佩格鲁肽”(Sonepeglutide)进行技术转让,获得了1100亿韩元规模的预付款,对业绩产生显著拉动。以“罗苏捷”(Rosuzet)等国内核心产品以及与全球制药企业的共同销售收入,为其基本盘提供支撑。
大熊制药第二季度实现营收4002亿韩元、营业利润771亿韩元,较去年同期(营收3639亿韩元、营业利润625亿韩元)分别增长10.0%和23.4%。营业利润率由17.2%升至19.3%,在韩美药品之后位居第二高水平。盈利能力改善主要由肉毒毒素制剂“纳博塔”(Nabota)带动。纳博塔第二季度销售额为1034亿韩元,首次单季突破1000亿韩元;其中出口额为941亿韩元,同比增加54.2%。胃食管反流病治疗药物“佩克苏克鲁”(Fexuclu)因渠道库存调整导致出货销售一度放缓,但公司方面预计自下半年起业绩将恢复正常。
柳韩洋行按单体口径计算,第二季度实现营收6140亿韩元、营业利润614亿韩元。与去年同期(营收5562亿韩元、营业利润456亿韩元)相比,营收增长10.4%,营业利润增长34.7%。营业利润率由8.2%升至10.0%。柳韩洋行表示,今年5月随着“雷克拉扎”(Lazertinib,商品名:Lecraza)在欧洲实现商业化,公司从强生(Johnson & Johnson)获得约3000万美元、折合约450亿韩元的里程碑款,对业绩改善产生影响。
相反,钟根堂尽管营收增长,但盈利能力出现回落。第二季度营收为4754亿韩元,较去年同期(4296亿韩元)增长10.7%;营业利润为199亿韩元,较去年同期(222亿韩元)下降10.1%。因此,营业利润率从5.2%降至4.2%。以“维戈维”(Wegovy)等外部引进品种销售扩大带动规模增长,但盈利能力却走弱。三星证券分析认为,引进维戈维导致成本率上升,以及以研发费用、广告宣传费为主的销售管理费用增加,对盈利能力形成压力。三星证券将钟根堂目标股价从11万韩元下调至8万韩元。
GC绿十字在5家公司中交出了最为低迷的成绩单。第二季度营收为4212亿韩元、营业利润17亿韩元,较去年同期(营收5003亿韩元、营业利润274亿韩元)分别下降15.8%和93.8%。营业利润率也从5.5%降至0.4%。一方面,因出售GC绿十字Wellbeing股份,该公司的业绩不再并入合并报表;另一方面,流感疫苗原液因菌株标准品 확보延迟导致生产计划顺延。“亨特拉泽”(Hunterase)海外销售也因出口日程延迟而减少;“阿利格洛”(Aliglo)同样约100亿韩元规模的销售递延至下一季度,导致高毛利品种出现业绩空档。韩国投资证券将GC绿十字目标股价从19万韩元下调至16万韩元;新荣证券则从21万韩元下调至18万韩元。
传统制药企业第二季度的表现显示,相较于单纯的营收规模,哪些品种与收益被计入营收更能左右营业利润。拥有技术许可费与高毛利出口品种的公司录得两位数营业利润率。相反,钟根堂因引进品种占比扩大带来的成本负担,在规模增长的同时盈利能力下滑;GC绿十字则在高毛利产品收入递延与合并子公司剔除的双重影响下,营收与营业利润同步下降。