
韓国の主要な伝統系製薬会社5社は今年2Q、売上規模の拡大が続いた一方、収益性は企業ごとに明暗が分かれました。ハンミ薬品とユハンは技術料が寄与し、大熊製薬は「ナボタ」の輸出拡大で営業利益を伸ばしました。これに対し、チョングンダンは導入品目の増加に伴う原価負担で営業利益が減少し、GCグリーンクロスは高マージン製品の売上計上が下期にずれ込んだ影響で営業利益が大きく落ち込みました。
4日、電子公示システムに開示された各社の暫定業績を単純合算すると、5社の2Q売上高は約2兆3780億ウォン、営業利益は約2910億ウォンでした。前年同期の合算額に比べ、それぞれ7.5%、33.5%増えました。ただし、ハンミ薬品とGCグリーンクロスは連結ベース、ユハン・大熊製薬・チョングンダンは単体ベースで、同一の会計範囲で比較した数値ではありません。
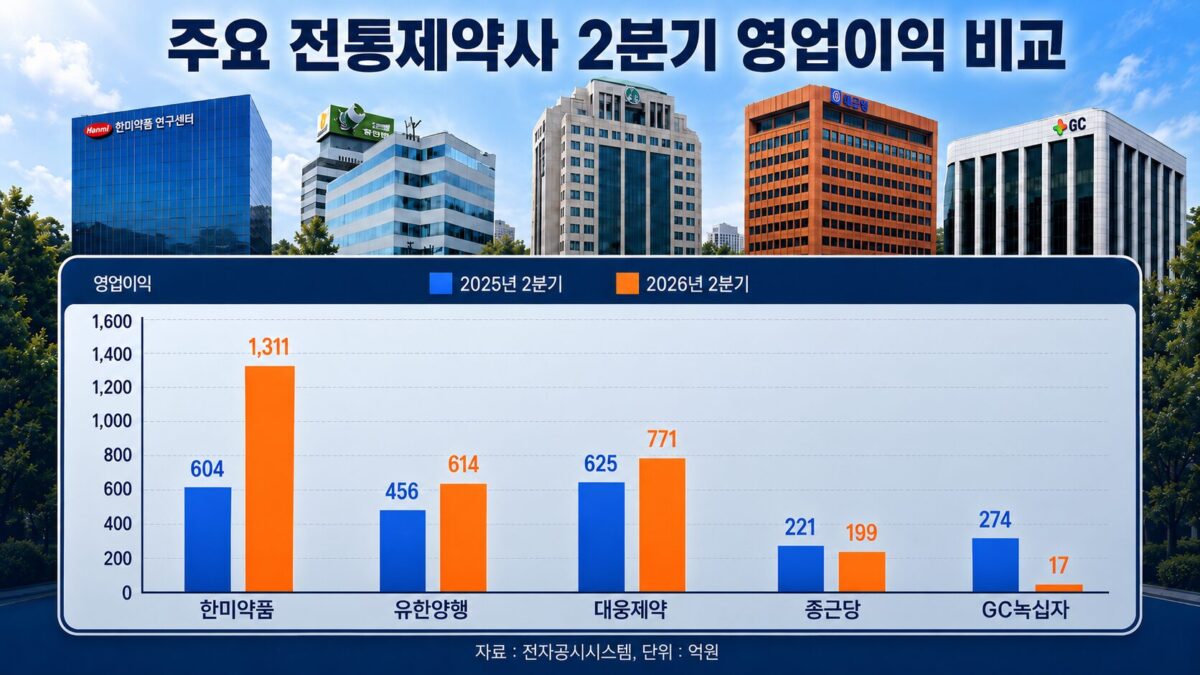
伸びが際立ったのはハンミ薬品です。2Qの売上高は4672億ウォン、営業利益は1311億ウォンで、前年同期(売上高3613億ウォン、営業利益604億ウォン)に比べ、売上高は29.3%、営業利益は116.9%増加しました。営業利益率は昨年2Qの16.7%から今年は28.1%へと11.4%p上昇しました。米イーライリリーに短腸症候群治療薬候補「ソネペグルタイド」を技術移転し、1100億ウォン台の一時金(前受金)を受け取ったことが利益を押し上げました。「ロスジェット」など国内主力製品に加え、グローバル製薬企業との共同販売による売上が基礎体力を支えています。
大熊製薬は2Qの売上高が4002億ウォン、営業利益が771億ウォンとなり、前年同期(売上高3639億ウォン、営業利益625億ウォン)に比べ、それぞれ10.0%、23.4%増加しました。営業利益率は17.2%から19.3%へ上昇し、ハンミ薬品に次いで2番目に高い水準です。収益性の改善をけん引したのはボツリヌストキシン製剤「ナボタ」でした。ナボタの2Q売上高は1034億ウォンと、初めて四半期売上高1000億ウォンを超え、このうち輸出額は941億ウォンで前年同期比54.2%増加しました。胃食道逆流症治療薬「フェクスクル」は流通網の在庫調整で出荷売上が一時的に鈍化しましたが、会社側は下期から業績が正常化するとみています。
ユハンは2Q、単体ベースで売上高6140億ウォン、営業利益614億ウォンを記録しました。前年同期(売上高5562億ウォン、営業利益456億ウォン)に比べ、売上高は10.4%、営業利益は34.7%増加しました。営業利益率は8.2%から10.0%へ上昇しました。ユハンは今年5月、「レクラザ」の欧州での商業化に伴い、ジョンソン・エンド・ジョンソンから約3000万ドル、韓国ウォン換算で約450億ウォンのマイルストンを受領したことが、業績改善に影響しました。
一方、チョングンダンは売上高が伸びたにもかかわらず、収益性は後退しました。2Qの売上高は4754億ウォンで前年同期(4296億ウォン)より10.7%増えましたが、営業利益は199億ウォンと前年同期(222億ウォン)比で10.1%減少しました。これにより営業利益率は5.2%から4.2%へ低下しました。「ウィゴビー」など外部導入品目の販売拡大が売上規模の拡大をけん引したものの、収益性は後退しました。サムスン証券は、ウィゴビー導入に伴う原価率の上昇に加え、研究開発費・広告宣伝費を中心とする販売管理費の増加が収益性を圧迫したと分析しました。サムスン証券はチョングンダンの目標株価を11万ウォンから8万ウォンへ引き下げました。
GCグリーンクロスは5社の中で最も低調な成績となりました。2Qの売上高は4212億ウォン、営業利益は17億ウォンで、前年同期(売上高5003億ウォン、営業利益274億ウォン)に比べ、それぞれ15.8%、93.8%減少しました。営業利益率も5.5%から0.4%へ低下しました。GCグリーンクロス・ウェルビーイングの持分売却により同社の業績が連結業績から除外されたうえ、インフルエンザワクチン原液は菌株標準品の確保遅延で生産日程が繰り延べとなりました。「ハンターラーゼ」の海外売上も輸出日程の遅れで減少し、「アリグロ」も約100億ウォン規模の売上が次の四半期に持ち越されたことで、高マージン品目の業績の空白が生じました。韓国投資証券はGCグリーンクロスの目標株価を19万ウォンから16万ウォンへ、シンヨン証券は21万ウォンから18万ウォンへ、それぞれ引き下げました。
2Qの伝統系製薬各社の成績は、単純な売上規模よりも、どの品目と収益が売上に含まれたかが営業利益を左右しました。技術料や高マージンの輸出品目を確保した企業は、2桁の営業利益率を記録しました。一方、チョングンダンは導入品目の比重拡大に伴う原価負担で、売上規模が拡大しても収益性が後退し、GCグリーンクロスは高マージン製品の売上計上の後ずれと連結子会社の除外が重なり、売上高と営業利益がともに減少しました。