
5 hãng dược truyền thống lớn của Hàn Quốc nhìn chung tiếp tục tăng trưởng quy mô trong quý II năm nay, nhưng khả năng sinh lời giữa các doanh nghiệp lại khác biệt rõ rệt. Hanmi Pharmaceutical và Yuhan ghi nhận phí công nghệ vào kết quả kinh doanh, còn Daewoong Pharmaceutical tăng lợi nhuận hoạt động nhờ mở rộng xuất khẩu Nabota. Ngược lại, Chong Kun Dang giảm lợi nhuận hoạt động do gánh nặng giá vốn tăng theo số lượng sản phẩm nhận chuyển giao tăng lên, trong khi GC Green Cross chứng kiến lợi nhuận hoạt động sụt mạnh vì doanh thu từ các sản phẩm biên lợi nhuận cao bị lùi sang nửa cuối năm.
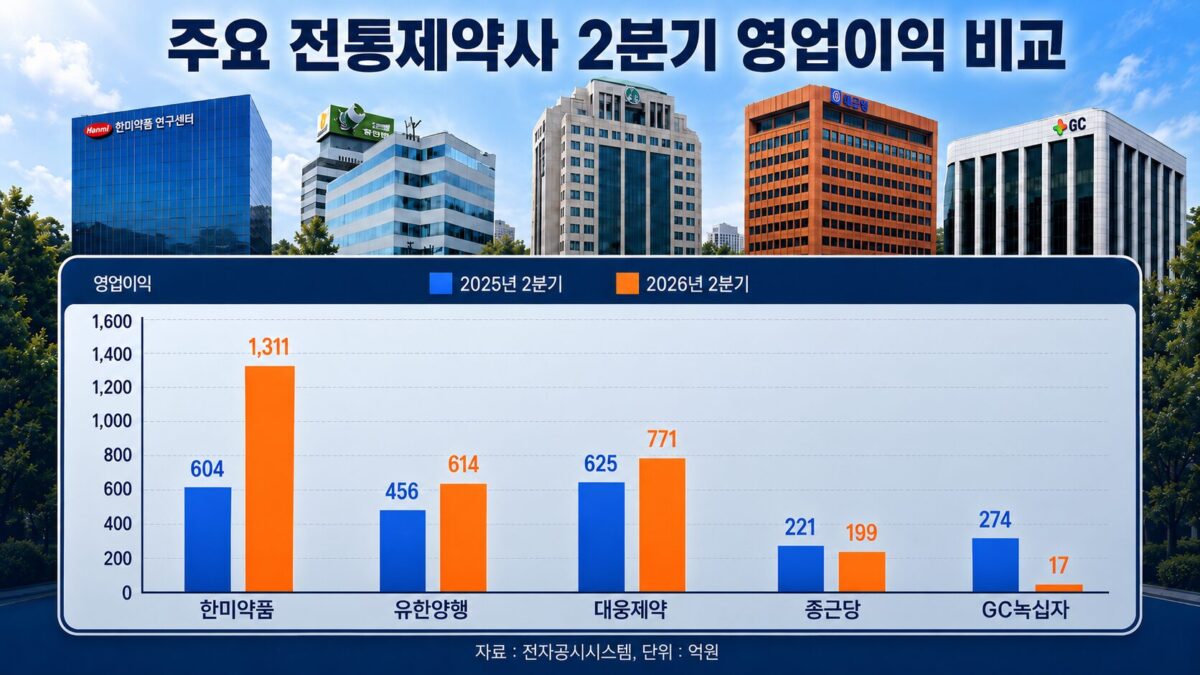
Nếu cộng đơn giản các số liệu kết quả kinh doanh sơ bộ của từng công ty được công bố ngày 04-08 trên hệ thống công bố thông tin điện tử, doanh thu quý II của 5 doanh nghiệp đạt khoảng 2.378.0 tỷ won, còn lợi nhuận hoạt động khoảng 291.0 tỷ won. So với tổng cùng kỳ năm trước, hai chỉ tiêu này lần lượt tăng 7,5% và 33,5%. Tuy nhiên, Hanmi Pharmaceutical và GC Green Cross công bố theo chuẩn hợp nhất, còn Yuhan, Daewoong Pharmaceutical và Chong Kun Dang theo chuẩn riêng lẻ, nên đây không phải là các con số so sánh trong cùng một phạm vi kế toán.
Doanh nghiệp có kết quả nổi bật là Hanmi Pharmaceutical. Công ty ghi nhận doanh thu quý II đạt 467,2 tỷ won và lợi nhuận hoạt động 131,1 tỷ won, tăng lần lượt 29,3% và 116,9% so với cùng kỳ năm trước (doanh thu 361,3 tỷ won, lợi nhuận hoạt động 60,4 tỷ won). Biên lợi nhuận hoạt động tăng 11,4 điểm phần trăm, từ 16,7% của quý II năm ngoái lên 28,1% năm nay. Đà tăng lợi nhuận của Hanmi Pharmaceutical chịu tác động lớn từ khoản trả trước ở mức 110,0 tỷ won mà công ty nhận được khi chuyển giao công nghệ ứng viên thuốc điều trị hội chứng ruột ngắn Sonapeglutide cho hãng Eli Lilly (Mỹ). Các sản phẩm chủ lực trong nước như Rosuzet và doanh thu đồng tiếp thị với các hãng dược toàn cầu đang nâng đỡ nền tảng cơ bản.
Daewoong Pharmaceutical đạt doanh thu quý II 400,2 tỷ won và lợi nhuận hoạt động 77,1 tỷ won, tăng lần lượt 10,0% và 23,4% so với cùng kỳ năm trước (doanh thu 363,9 tỷ won, lợi nhuận hoạt động 62,5 tỷ won). Biên lợi nhuận hoạt động tăng từ 17,2% lên 19,3%, cao thứ hai sau Hanmi Pharmaceutical. Cải thiện khả năng sinh lời được dẫn dắt bởi chế phẩm độc tố botulinum Nabota. Doanh thu quý II của Nabota đạt 103,4 tỷ won, lần đầu tiên vượt mốc 100,0 tỷ won theo quý; trong đó, kim ngạch xuất khẩu đạt 94,1 tỷ won, tăng 54,2% so với cùng kỳ năm trước. Thuốc điều trị trào ngược dạ dày - thực quản Fexuclu ghi nhận doanh thu xuất xưởng chững lại tạm thời do điều chỉnh tồn kho trong mạng lưới phân phối, nhưng phía công ty cho rằng từ nửa cuối năm, kết quả kinh doanh sẽ trở lại bình thường.
Yuhan ghi nhận theo chuẩn riêng lẻ doanh thu quý II 614,0 tỷ won và lợi nhuận hoạt động 61,4 tỷ won. So với cùng kỳ năm trước (doanh thu 556,2 tỷ won, lợi nhuận hoạt động 45,6 tỷ won), doanh thu tăng 10,4% và lợi nhuận hoạt động tăng 34,7%. Biên lợi nhuận hoạt động tăng từ 8,2% lên 10,0%. Yuhan cho biết việc nhận milestone khoảng 30,0 triệu USD, tương đương khoảng 45,0 tỷ won, từ Johnson & Johnson theo tiến trình thương mại hóa Lekraza tại châu Âu hồi tháng 5 đã tác động đến cải thiện kết quả kinh doanh.
Ngược lại, Chong Kun Dang dù doanh thu tăng nhưng khả năng sinh lời lại đi xuống. Doanh thu quý II đạt 475,4 tỷ won, tăng 10,7% so với cùng kỳ năm trước (429,6 tỷ won), nhưng lợi nhuận hoạt động đạt 19,9 tỷ won, giảm 10,1% so với cùng kỳ (22,2 tỷ won). Theo đó, biên lợi nhuận hoạt động giảm từ 5,2% xuống 4,2%. Việc mở rộng bán các sản phẩm nhận chuyển giao từ bên ngoài như Wegovy đã kéo tăng quy mô, nhưng lợi nhuận lại suy giảm. Samsung Securities phân tích rằng tỷ lệ giá vốn tăng do đưa Wegovy vào danh mục, cùng với chi phí bán hàng và quản lý tăng tập trung ở chi phí nghiên cứu - phát triển và chi phí quảng cáo - xúc tiến, đã gây áp lực lên khả năng sinh lời. Samsung Securities hạ giá mục tiêu của Chong Kun Dang từ 110.000 won xuống 80.000 won.
GC Green Cross nhận “bảng điểm” kém nhất trong 5 doanh nghiệp. Doanh thu quý II đạt 421,2 tỷ won và lợi nhuận hoạt động 1,7 tỷ won, giảm lần lượt 15,8% và 93,8% so với cùng kỳ năm trước (doanh thu 500,3 tỷ won, lợi nhuận hoạt động 27,4 tỷ won). Biên lợi nhuận hoạt động cũng giảm từ 5,5% xuống 0,4%. Ngoài việc kết quả của công ty không còn được hợp nhất do bán cổ phần tại GC Green Cross Wellbeing, lịch sản xuất nguyên liệu vắc-xin cúm cũng bị lùi do chậm 확보 mẫu chuẩn chủng. Doanh thu ở nước ngoài của Hunterase giảm vì lịch xuất khẩu bị trì hoãn; Aliglo cũng phát sinh việc khoảng 10,0 tỷ won doanh thu chuyển sang quý sau, khiến xuất hiện khoảng trống kết quả ở các mặt hàng biên lợi nhuận cao. Korea Investment & Securities hạ giá mục tiêu của GC Green Cross từ 190.000 won xuống 160.000 won, còn Shinyoung Securities hạ từ 210.000 won xuống 180.000 won.
Kết quả quý II của các hãng dược truyền thống cho thấy, thay vì chỉ nhìn vào quy mô doanh thu, việc doanh thu bao gồm những sản phẩm và nguồn lợi nhuận nào mới là yếu tố chi phối lợi nhuận hoạt động. Những doanh nghiệp 확보 được phí công nghệ và các mặt hàng xuất khẩu biên lợi nhuận cao đã ghi nhận biên lợi nhuận hoạt động ở mức hai chữ số. Trong khi đó, Chong Kun Dang chịu gánh nặng giá vốn do tỷ trọng sản phẩm nhận chuyển giao tăng lên nên dù tăng trưởng quy mô vẫn suy giảm khả năng sinh lời; còn GC Green Cross đồng thời chịu tác động từ việc dời doanh thu các sản phẩm biên lợi nhuận cao và loại trừ công ty con hợp nhất, khiến cả doanh thu lẫn lợi nhuận hoạt động cùng giảm.