
Lima perusahaan farmasi tradisional utama di Korea pada kuartal II tahun ini umumnya melanjutkan pertumbuhan skala bisnis, tetapi profitabilitasnya menunjukkan perbedaan yang jelas antarperusahaan. Hanmi Pharmaceutical dan Yuhan Corporation membukukan pendapatan royalti dalam kinerja, sementara Daewoong Pharmaceutical meningkatkan laba operasional seiring perluasan ekspor Nabota. Sebaliknya, Chong Kun Dang Pharmaceutical mencatat penurunan laba operasional akibat beban biaya pokok yang meningkat seiring bertambahnya produk yang diadopsi, dan GC Green Cross mengalami penurunan tajam laba operasional karena penjualan produk bermargin tinggi bergeser ke paruh kedua tahun ini.
Berdasarkan penjumlahan sederhana atas kinerja sementara masing-masing perusahaan yang diumumkan pada tanggal 4 melalui Sistem Pengungkapan Elektronik, penjualan kuartal II dari lima perusahaan mencapai sekitar 2,378 triliun won dan laba operasional sekitar 291 miliar won. Angka tersebut masing-masing naik 7,5% dan 33,5% dibandingkan total pada periode yang sama tahun lalu. Namun, Hanmi Pharmaceutical dan GC Green Cross menggunakan basis konsolidasi, sedangkan Yuhan Corporation, Daewoong Pharmaceutical, dan Chong Kun Dang Pharmaceutical menggunakan basis terpisah, sehingga angka ini bukan perbandingan dalam cakupan akuntansi yang sama.
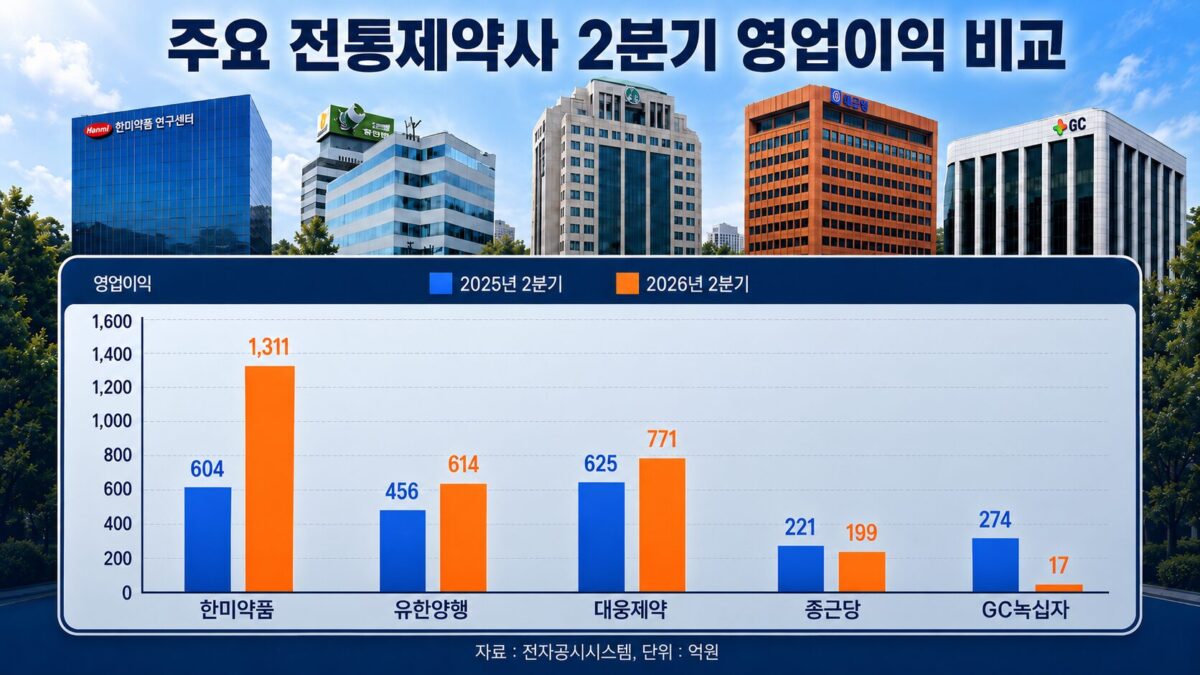
Perusahaan dengan kinerja paling menonjol adalah Hanmi Pharmaceutical. Perusahaan mencatat penjualan kuartal II sebesar 467,2 miliar won dan laba operasional 131,1 miliar won, meningkat masing-masing 29,3% dan 116,9% dibandingkan periode yang sama tahun lalu (penjualan 361,3 miliar won, laba operasional 60,4 miliar won). Margin laba operasional naik 11,4 poin persentase dari 16,7% pada kuartal II tahun lalu menjadi 28,1% tahun ini. Lonjakan laba Hanmi Pharmaceutical terutama dipengaruhi uang muka di kisaran 110 miliar won yang diterima setelah melisensikan kandidat obat sindrom usus pendek, sonefpeg-lutide, kepada Eli Lilly di Amerika Serikat. Produk andalan domestik seperti Rosuzet serta penjualan co-promotion dengan perusahaan farmasi global turut menopang fundamental kinerja.
Daewoong Pharmaceutical membukukan penjualan kuartal II sebesar 400,2 miliar won dan laba operasional 77,1 miliar won, naik masing-masing 10,0% dan 23,4% dibandingkan kinerja periode yang sama tahun lalu (penjualan 363,9 miliar won, laba operasional 62,5 miliar won). Margin laba operasional meningkat dari 17,2% menjadi 19,3%, level tertinggi kedua setelah Hanmi Pharmaceutical. Perbaikan profitabilitas dipimpin oleh sediaan toksin botulinum Nabota. Penjualan Nabota pada kuartal II mencapai 103,4 miliar won, untuk pertama kalinya melampaui 100 miliar won per kuartal, dan dari jumlah tersebut nilai ekspor mencapai 94,1 miliar won, naik 54,2% dibandingkan periode yang sama tahun lalu. Obat penyakit refluks gastroesofageal Fexuclue sempat melambat pada penjualan pengapalan akibat penyesuaian persediaan di jaringan distribusi, tetapi perusahaan menilai kinerja akan kembali normal mulai paruh kedua tahun ini.
Yuhan Corporation mencatat, berdasarkan basis terpisah, penjualan kuartal II sebesar 614,0 miliar won dan laba operasional 61,4 miliar won. Dibandingkan periode yang sama tahun lalu (penjualan 556,2 miliar won, laba operasional 45,6 miliar won), penjualan naik 10,4% dan laba operasional meningkat 34,7%. Margin laba operasional naik dari 8,2% menjadi 10,0%. Yuhan Corporation menyebut penerimaan milestone sekitar 30 juta dolar AS, setara sekitar 45 miliar won, dari Johnson & Johnson seiring komersialisasi Lekraza di Eropa pada Mei lalu turut memengaruhi perbaikan kinerja.
Sebaliknya, Chong Kun Dang Pharmaceutical mengalami kemunduran profitabilitas meski penjualan tumbuh. Penjualan kuartal II mencapai 475,4 miliar won, naik 10,7% dibandingkan periode yang sama tahun lalu (429,6 miliar won), tetapi laba operasional turun 10,1% menjadi 19,9 miliar won dari 22,2 miliar won pada periode yang sama tahun lalu. Dengan demikian, margin laba operasional turun dari 5,2% menjadi 4,2%. Perluasan penjualan produk yang diadopsi dari luar, seperti Wegovy, mendorong pertumbuhan skala bisnis, tetapi profitabilitas melemah. Samsung Securities menilai kenaikan rasio biaya pokok akibat adopsi Wegovy serta peningkatan beban penjualan dan administrasi yang berpusat pada biaya riset dan pengembangan serta biaya iklan dan promosi menekan profitabilitas. Samsung Securities menurunkan target harga saham Chong Kun Dang Pharmaceutical dari 110.000 won menjadi 80.000 won.
GC Green Cross mencatat kinerja terburuk di antara lima perusahaan. Penjualan kuartal II sebesar 421,2 miliar won dan laba operasional 1,7 miliar won, turun masing-masing 15,8% dan 93,8% dibandingkan periode yang sama tahun lalu (penjualan 500,3 miliar won, laba operasional 27,4 miliar won). Margin laba operasional juga merosot dari 5,5% menjadi 0,4%. Selain kinerja GC Green Cross Wellbeing dikeluarkan dari kinerja konsolidasi akibat penjualan saham perusahaan tersebut, jadwal produksi bahan baku vaksin influenza juga ditunda karena keterlambatan pengadaan standar strain. Penjualan luar negeri Hunterase turut menurun akibat keterlambatan jadwal ekspor, dan Aliglo juga mengalami pergeseran penjualan sekitar 10 miliar won ke kuartal berikutnya, sehingga terjadi kekosongan kinerja pada produk bermargin tinggi. Korea Investment & Securities menurunkan target harga saham GC Green Cross dari 190.000 won menjadi 160.000 won, sementara Shinyoung Securities menurunkannya dari 210.000 won menjadi 180.000 won.
Kinerja kuartal II perusahaan farmasi tradisional menunjukkan bahwa, alih-alih sekadar skala penjualan, jenis produk dan pendapatan apa yang masuk dalam penjualan menentukan laba operasional. Perusahaan yang mengamankan pendapatan royalti serta produk ekspor bermargin tinggi mencatat margin laba operasional dua digit. Sebaliknya, Chong Kun Dang Pharmaceutical mengalami kemunduran profitabilitas meski skala bisnis tumbuh akibat beban biaya pokok dari meningkatnya porsi produk yang diadopsi, dan GC Green Cross mengalami penurunan penjualan serta laba operasional secara bersamaan karena penundaan pengakuan penjualan produk bermargin tinggi dan pengecualian anak usaha konsolidasi terjadi bersamaan.