
Cinco de las principales farmacéuticas tradicionales de Corea del Sur mantuvieron en general el crecimiento de su volumen de negocio en el segundo trimestre de este año, pero la rentabilidad se movió en direcciones opuestas según la compañía. Hanmi Pharmaceutical y Yuhan Corporation incorporaron a sus cuentas ingresos por royalties, y Daewoong Pharmaceutical elevó su beneficio operativo gracias al tirón de las exportaciones de Nabota. En cambio, Chong Kun Dang Pharmaceutical recortó su beneficio operativo por la presión de costes asociada al aumento del peso de productos incorporados, y GC Green Cross hundió su beneficio operativo al trasladarse al segundo semestre ventas de productos de alto margen.
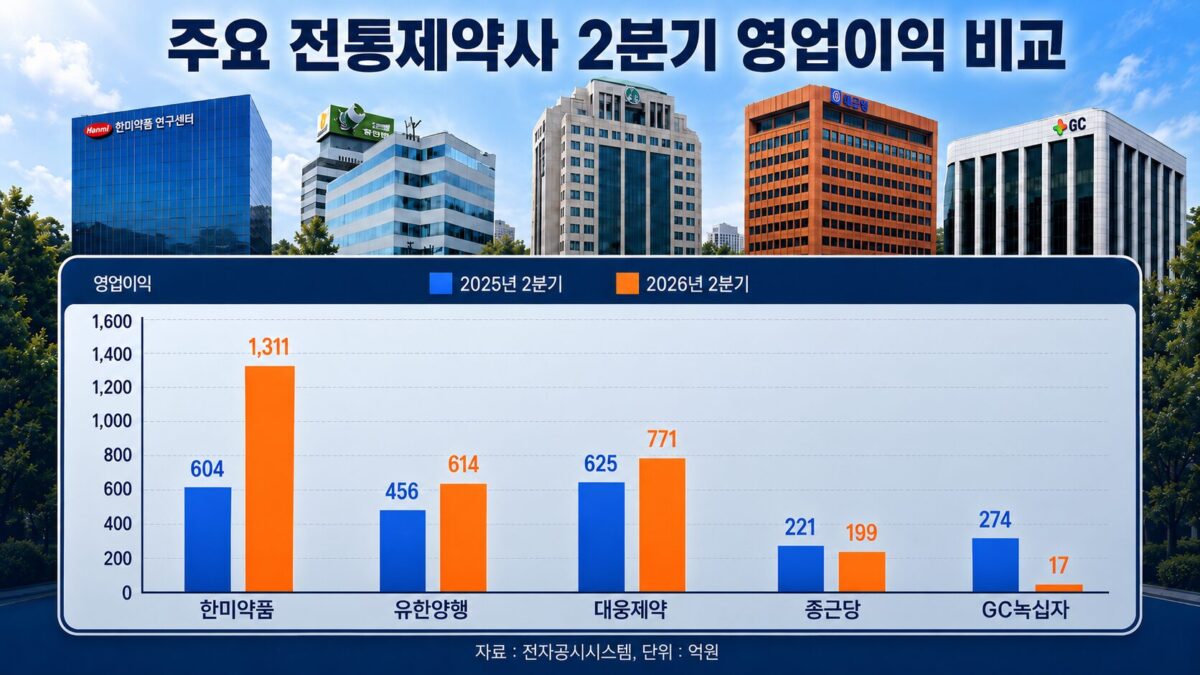
La suma simple de los resultados preliminares de cada empresa, publicados el día 4 en el sistema de divulgación electrónica, sitúa las ventas del segundo trimestre de las cinco compañías en unos 2,378 billones de wones y el beneficio operativo en unos 291.000 millones de wones. Son incrementos del 7,5% y del 33,5%, respectivamente, frente al total agregado del mismo periodo del año anterior. Con todo, Hanmi Pharmaceutical y GC Green Cross presentan cifras consolidadas, mientras que Yuhan Corporation, Daewoong Pharmaceutical y Chong Kun Dang Pharmaceutical informan en base individual, por lo que no se trata de datos comparables bajo un mismo perímetro contable.
La compañía con el desempeño más destacado fue Hanmi Pharmaceutical. La empresa registró en el segundo trimestre unas ventas de 467.200 millones de wones y un beneficio operativo de 131.100 millones de wones, lo que supone aumentos del 29,3% y del 116,9% respecto al mismo periodo del año anterior (ventas de 361.300 millones de wones y beneficio operativo de 60.400 millones de wones). El margen operativo subió 11,4 puntos porcentuales, del 16,7% del segundo trimestre del año pasado al 28,1% de este año. En el salto del beneficio de Hanmi Pharmaceutical pesó de forma notable el anticipo, por valor de unos 110.000 millones de wones, recibido tras licenciar a la estadounidense Eli Lilly el candidato a tratamiento para el síndrome del intestino corto, sonepegutide. Productos clave en el mercado doméstico como Rosuzet, junto con las ventas de copromoción con farmacéuticas globales, sostienen la base del negocio.
Daewoong Pharmaceutical obtuvo en el segundo trimestre unas ventas de 400.200 millones de wones y un beneficio operativo de 77.100 millones de wones, lo que representa incrementos del 10,0% y del 23,4% frente al mismo periodo del año anterior (ventas de 363.900 millones de wones y beneficio operativo de 62.500 millones de wones). El margen operativo subió del 17,2% al 19,3%, el segundo más alto tras Hanmi Pharmaceutical. La mejora de la rentabilidad la lideró Nabota, su formulación de toxina botulínica. Las ventas de Nabota en el segundo trimestre alcanzaron 103.400 millones de wones y superaron por primera vez los 100.000 millones de wones trimestrales; de esa cifra, las exportaciones sumaron 94.100 millones de wones, un 54,2% más interanual. El fármaco para la enfermedad por reflujo gastroesofágico Fexuclu registró una desaceleración temporal de las ventas por expedición debido al ajuste de inventarios en la red de distribución, pero la compañía prevé que los resultados se normalicen a partir del segundo semestre.
Yuhan Corporation registró, en base individual, unas ventas de 614.000 millones de wones y un beneficio operativo de 61.400 millones de wones en el segundo trimestre. Frente al mismo periodo del año anterior (ventas de 556.200 millones de wones y beneficio operativo de 45.600 millones de wones), las ventas crecieron un 10,4% y el beneficio operativo un 34,7%. El margen operativo subió del 8,2% al 10,0%. En la mejora de resultados influyó que, el pasado mayo, con la comercialización en Europa de Leclaza, Yuhan Corporation recibió de Johnson & Johnson un hito (milestone) de unos 30 millones de dólares, equivalentes a aproximadamente 45.000 millones de wones.
En cambio, Chong Kun Dang Pharmaceutical vio retroceder su rentabilidad pese al crecimiento de las ventas. La facturación del segundo trimestre fue de 475.400 millones de wones, un 10,7% más que en el mismo periodo del año anterior (429.600 millones de wones), pero el beneficio operativo cayó un 10,1%, hasta 19.900 millones de wones, frente a los 22.200 millones de wones del año anterior. En consecuencia, el margen operativo bajó del 5,2% al 4,2%. La expansión de las ventas de productos incorporados de terceros, como Wegovy, impulsó el crecimiento del volumen, pero la rentabilidad se deterioró. Samsung Securities analizó que el aumento del coste de ventas por la incorporación de Wegovy y el incremento de los gastos de venta y administración —centrados en I+D y en publicidad y promoción— presionaron la rentabilidad. Samsung Securities rebajó el precio objetivo de Chong Kun Dang Pharmaceutical de 110.000 wones a 80.000 wones.
GC Green Cross obtuvo el peor balance entre las cinco compañías. En el segundo trimestre registró unas ventas de 421.200 millones de wones y un beneficio operativo de 1.700 millones de wones, lo que supone descensos del 15,8% y del 93,8% frente al mismo periodo del año anterior (ventas de 500.300 millones de wones y beneficio operativo de 27.400 millones de wones). El margen operativo también cayó, del 5,5% al 0,4%. Además de que, tras la venta de la participación en GC Green Cross Wellbeing, los resultados de esa empresa quedaron excluidos del consolidado, la producción del concentrado de vacuna antigripal se pospuso por retrasos en la obtención del estándar de cepa. Las ventas internacionales de Hunterase también disminuyeron por retrasos en el calendario de exportación, y Aliglo, asimismo, trasladó al trimestre siguiente unas ventas de alrededor de 10.000 millones de wones, lo que generó un vacío de resultados en productos de alto margen. Korea Investment & Securities rebajó el precio objetivo de GC Green Cross de 190.000 wones a 160.000 wones, y Shinyoung Securities lo recortó de 210.000 wones a 180.000 wones.
En el segundo trimestre, el desempeño de las farmacéuticas tradicionales dependió menos del tamaño puro de las ventas que de qué productos e ingresos se incluyeron en la facturación, lo que acabó determinando el beneficio operativo. Las compañías que aseguraron royalties y productos de exportación de alto margen registraron márgenes operativos de dos dígitos. En cambio, Chong Kun Dang Pharmaceutical vio retroceder su rentabilidad pese al crecimiento del volumen por la presión de costes asociada al aumento del peso de productos incorporados, y GC Green Cross redujo tanto ventas como beneficio operativo al coincidir el diferimiento de ventas de productos de alto margen con la exclusión de una filial del perímetro consolidado.