
Les grands gestionnaires d’actifs renforcent, les uns après les autres, leurs participations dans des groupes pharmaceutiques et biotechnologiques sud-coréens. Le marché s’intéresse notamment aux sociétés dotées d’une plateforme propriétaire, de capacités de développement de nouveaux médicaments ou d’une compétitivité mondiale de leurs produits.
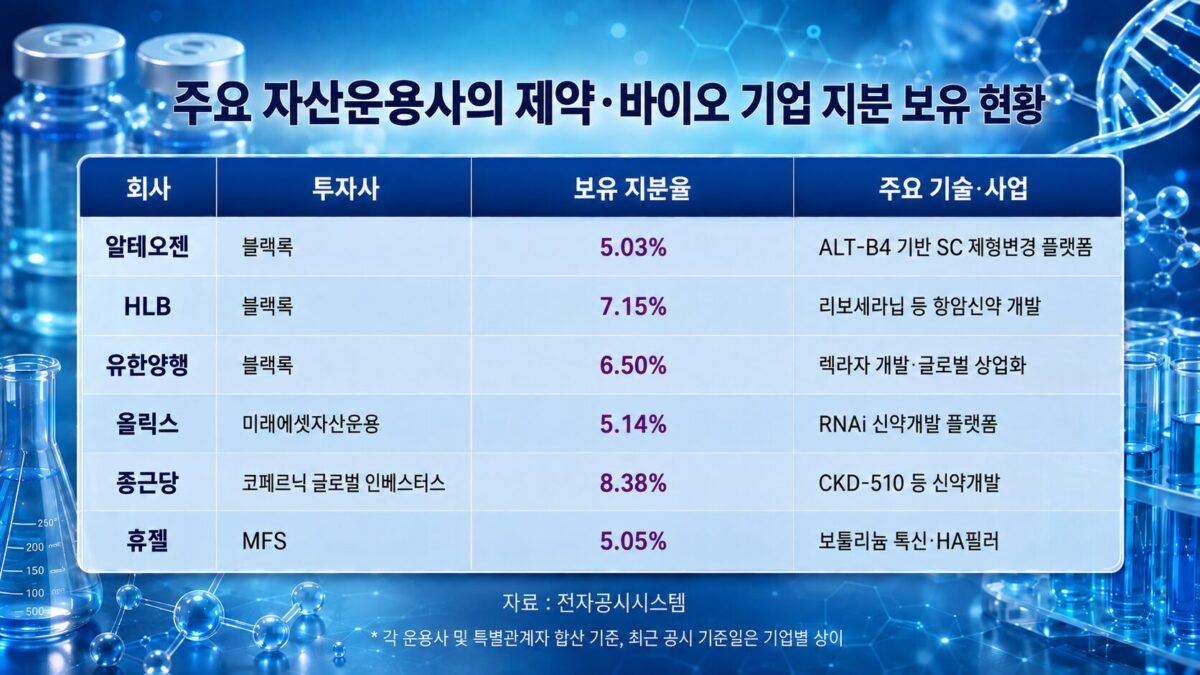
D’après le système de divulgation électronique et d’autres sources, BlackRock Fund Advisors, filiale du premier gestionnaire d’actifs mondial BlackRock, a déclaré le 11 que, le 7, il détenait 2 694 448 actions d’Alteogen. Le mois dernier, il en détenait 2 670 175, soit 4,98 % du capital, mais des achats supplémentaires ont fait franchir le seuil de 5 %, déclenchant l’obligation de déclaration. L’objectif de détention est indiqué comme un « investissement simple ».
Alteogen dispose de la plateforme Hybrozyme, qui utilise l’hyaluronidase recombinante ALT-B4 développée en interne pour convertir des biomédicaments administrés par voie intraveineuse (IV) en formulations sous-cutanées (SC). Les contrats de licence portant sur ALT-B4 totalisent 9 accords cumulés. En additionnant simplement les montants maximaux susceptibles d’être perçus au titre de l’ensemble des contrats historiques, y compris ceux résiliés, on atteint 8 829 000 000 dollars (environ 12 480 000 000 000 won).
BlackRock ne s’est pas limité à Alteogen. À fin juillet, le gestionnaire détenait 7,15 % de HLB (9 525 885 actions), contre 6,05 % (8 056 218 actions) en mai, soit une hausse de 1,10 point de pourcentage (1 469 667 actions). Il détenait aussi 6,50 % de Yuhan (4 785 125 actions), contre 5,07 % (4 039 408 actions) en mai, soit une progression de 1,43 point de pourcentage (745 717 actions). Yuhan a l’expérience de la commercialisation mondiale du traitement du cancer du poumon non à petites cellules Lekraza en tant que nouveau médicament mondial, tandis que HLB pousse le développement de nouveaux anticancéreux à l’échelle internationale, centré sur le rivocéranib.
Mirae Asset Management a annoncé avoir récemment relevé sa participation dans Oligix de 4,85 % à 5,14 %. Sur les 62 102 actions supplémentaires, l’augmentation nette liée à la création et au rachat d’ETF n’est que de 196 actions, tandis que 61 906 actions proviennent d’achats sur le marché. Cette hausse de participation tient donc principalement à des achats en Bourse plutôt qu’à une augmentation mécanique liée à des flux vers des ETF. Oligix développe des traitements qui inhibent l’expression de gènes spécifiques responsables de maladies, sur la base de la technologie d’interférence ARN (RNAi).
Parmi les laboratoires pharmaceutiques traditionnels, la montée au capital de Chong Kun Dang par des investisseurs mondiaux se distingue. La société américaine de gestion d’actifs Copernic Global Investors a franchi pour la première fois le seuil de 5 % à la fin de l’an dernier, puis a continué d’acheter des actions, portant sa participation à 8,38 % à fin juin de cette année. Chong Kun Dang est un laboratoire doté de capacités internes de découverte de nouveaux médicaments ; il a développé en interne l’inhibiteur de HDAC6 CKD-510 et en a cédé la technologie à Novartis en 2023.
Le gestionnaire américain MFS (Massachusetts Financial Services Company) a, en mai de cette année, augmenté sa participation dans Hugel de 4,93 % à 5,05 %, devenant ainsi un actionnaire principal au-delà de 5 %. Hugel a accumulé des compétences en développement de produits ainsi qu’en production et en qualité dans le domaine de la médecine esthétique, notamment avec la toxine botulique et les fillers à base d’acide hyaluronique (HA). En particulier, ses produits de toxine botulique sont présents sur des marchés majeurs comme les États-Unis, la Chine et l’Europe.
Ainsi, les cibles d’investissement des gestionnaires vont des biotechs de plateforme aux laboratoires pharmaceutiques traditionnels, en passant par les acteurs de la médecine esthétique et les entreprises développant de nouveaux traitements anticancéreux. Beaucoup ont en commun de disposer de technologies propriétaires ou d’avoir mené des transferts de technologie à l’international, des programmes de développement de nouveaux médicaments, ainsi que des démarches d’autorisation et de commercialisation à l’étranger.
Toutefois, la plupart indiquent un objectif de détention au titre d’un « investissement simple » ; il est donc difficile d’affirmer, sur la seule base des déclarations, que les gestionnaires ont augmenté leurs participations parce qu’ils évaluent très favorablement la technologie de ces entreprises. Les volumes détenus peuvent aussi varier en fonction de la gestion d’ETF et d’indices, ou des entrées et sorties de capitaux des fonds.
Ces cas montrent néanmoins que la présence des entreprises pharmaceutiques et biotechnologiques sud-coréennes dans les portefeuilles des grands gestionnaires d’actifs prend de l’ampleur. Alors que s’accumulent les résultats en matière de cessions de technologies, de nouveaux médicaments mondiaux et de commercialisation à l’étranger, l’attention se porte sur la capacité de la bio sud-coréenne à s’imposer comme une classe d’investissement majeure dans les portefeuilles des « grands investisseurs » en Corée comme à l’international.