

「2018年から中東市場に進出するために努力してきました。病床当たりの価格と設備単価が韓国に比べて3〜10倍の水準で形成されているため、売上の潜在力の面で国内市場と同様の規模と判断しています。」
イ・ヨンシン シアーズテクノロジー代表は4日、ソウル・汝矣島のコンラッドホテルで開催された企業説明会で「中東地域はウェアラブル基盤の人工知能(AI)モニタリングソリューションを受け入れる購買力を持つ病院が多く、高単価の事業化が可能である」と述べ、中東を戦略的優先進出地域に選定した背景を説明した。
中東地域は心血管・高血圧患者の割合が高く、公共・大手医療グループ中心の医療体制を整えているため、新技術導入の意思決定が早い市場と評価されている。
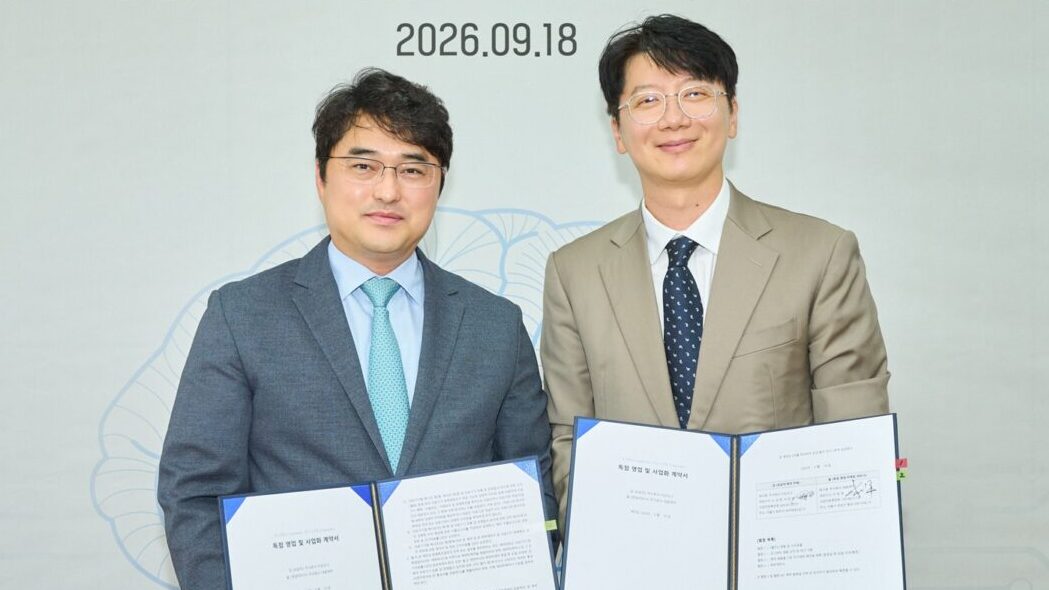
シアーズテクノロジーは中東進出のために現地メディカルグループであるピュアヘルスと戦略的パートナーシップを構築した。ピュアヘルスは中東で最大のメディカルグループで、現地の病院100余りとネットワークを持っている。
シアーズは昨年、売上高482億ウォン、営業利益163億ウォンを記録した。前年の実績(売上80億ウォン、営業赤字87億ウォン)に比べて売上は494%増加し、営業利益は黒字に転換した。イ代表は「昨年黒字を出し、従業員にも成果給を支給した」と述べた。会社関係者によると、2009年に設立されたシアーズはこれまでに一度だけ黒字を記録したことがある。

シアーズの核心成長軸はウェアラブルAI基盤の入院患者モニタリングプラットフォーム「シンク」である。シンクはウェアラブルデバイスを通じて心拍・呼吸数などの生体信号を収集し、これを基に患者の異常兆候を検知して知らせるプラットフォームである。
昨年、国内にシンクが設置された病床数は1万2000床である。会社はシンクが狙う国内入院患者モニタリング市場を約70万病床規模と推定しており、今年は新規設置病床数の目標を3万床に設定した。一病床あたり約350万ウォンの売上が発生すると仮定すると、シンクだけで1050億ウォンの売上が見込まれる。さらに、もう一つの成長軸であるモビケアの売上を加えると、1200億〜1300億ウォンの売上を上げると見込まれる。
モビケアはウェアラブル心電図分析ソリューションである。シンクが入院患者対象のモニタリングソリューションであるのに対し、モビケアは外来・検診・在宅患者を対象に不整脈の早期診断と遠隔モニタリングを可能にする。入院患者モニタリングプラットフォームを病院の外に拡張した形である。
現在シンクは一度販売されると5年間無償で管理が可能である。その後は再契約が行われるが、2028年が最初の再契約時期になる見込みである。会社はこの時期に合わせて次世代モニタリングシステムであるシンクプラスを発表する計画である。既存よりもモニタリング範囲を拡大し、心停止・悪性不整脈などの重篤な疾患も予測できると期待されている。
シアーズは高い収益性を示している。昨年の四半期営業利益率を見ると、1四半期に赤字を出したが、2、3、4四半期には18%、42%、42%の高収益率を示した。
市場も大きく反応している様子だ。昨年1月初めの株価は1万1470ウォンだったが、1年1ヶ月で14倍(4日現在16万900ウォン)に上昇した。時価総額は2兆300億ウォンでコスダック53位である。
一方、シアーズテクノロジーは来る3月に株主総会を経て社名をシアーズに変更する予定である。